KHAI CON DƯỚI 16 TUỔI VÀO TỜ KHAI 年末調整 THÌ ĐƯỢC GÌ? CON Ở VIỆT NAM CÓ KHAI ĐƯỢC KHÔNG?
Trên tờ khai 扶養控除等(異動)申告書 nộp cho công ty mỗi mùa 年末調整 (quyết toán thuế cuối năm), ở phía dưới có hẳn một mục riêng ghi là 「住民税に関する事項(16歳未満の扶養親族)」 — mục khai con dưới 16 tuổi. Nhiều người bảo “con dưới 16 thì không được giảm thuế đâu, khỏi khai cũng được”. Nói vậy là chưa đúng hẳn đâu cả nhà, khai hay không khai có ảnh hưởng thật đó, mình cùng tìm hiểu nha.
1. Khai con dưới 16 tuổi có được giảm thuế thu nhập không?
Câu trả lời là KHÔNG giảm trực tiếp. Trước đây Nhật từng có khấu trừ phụng dưỡng cho trẻ nhỏ, nhưng từ khi chế độ 児童手当 (trợ cấp trẻ em) được mở rộng thì phần khấu trừ này cho trẻ dưới 16 tuổi đã bị bãi bỏ. Nghĩa là dù cả nhà có khai con 5 tuổi hay 10 tuổi vào tờ khai thì số tiền thuế thu nhập (所得税) của mình cũng không giảm thêm đồng nào vì lý do đó cả.
2. Vậy không giảm thuế thu nhập thì khai làm gì?
Điểm quan trọng nằm ở THUẾ CƯ TRÚ (住民税). Khi xét ngưỡng được miễn thuế cư trú, cơ quan thuế sẽ tính TỔNG SỐ NGƯỜI PHỤ THUỘC trong nhà, và số này CÓ tính cả con dưới 16 tuổi.
Cụ thể, với người có vợ/chồng hoặc người phụ thuộc, ngưỡng được miễn cả thuế cư trú được tính theo công thức:
🔹 35万円 × (tổng số người gồm bản thân + vợ/chồng cùng sinh kế + người phụ thuộc, tính cả con dưới 16 tuổi) + 31万円
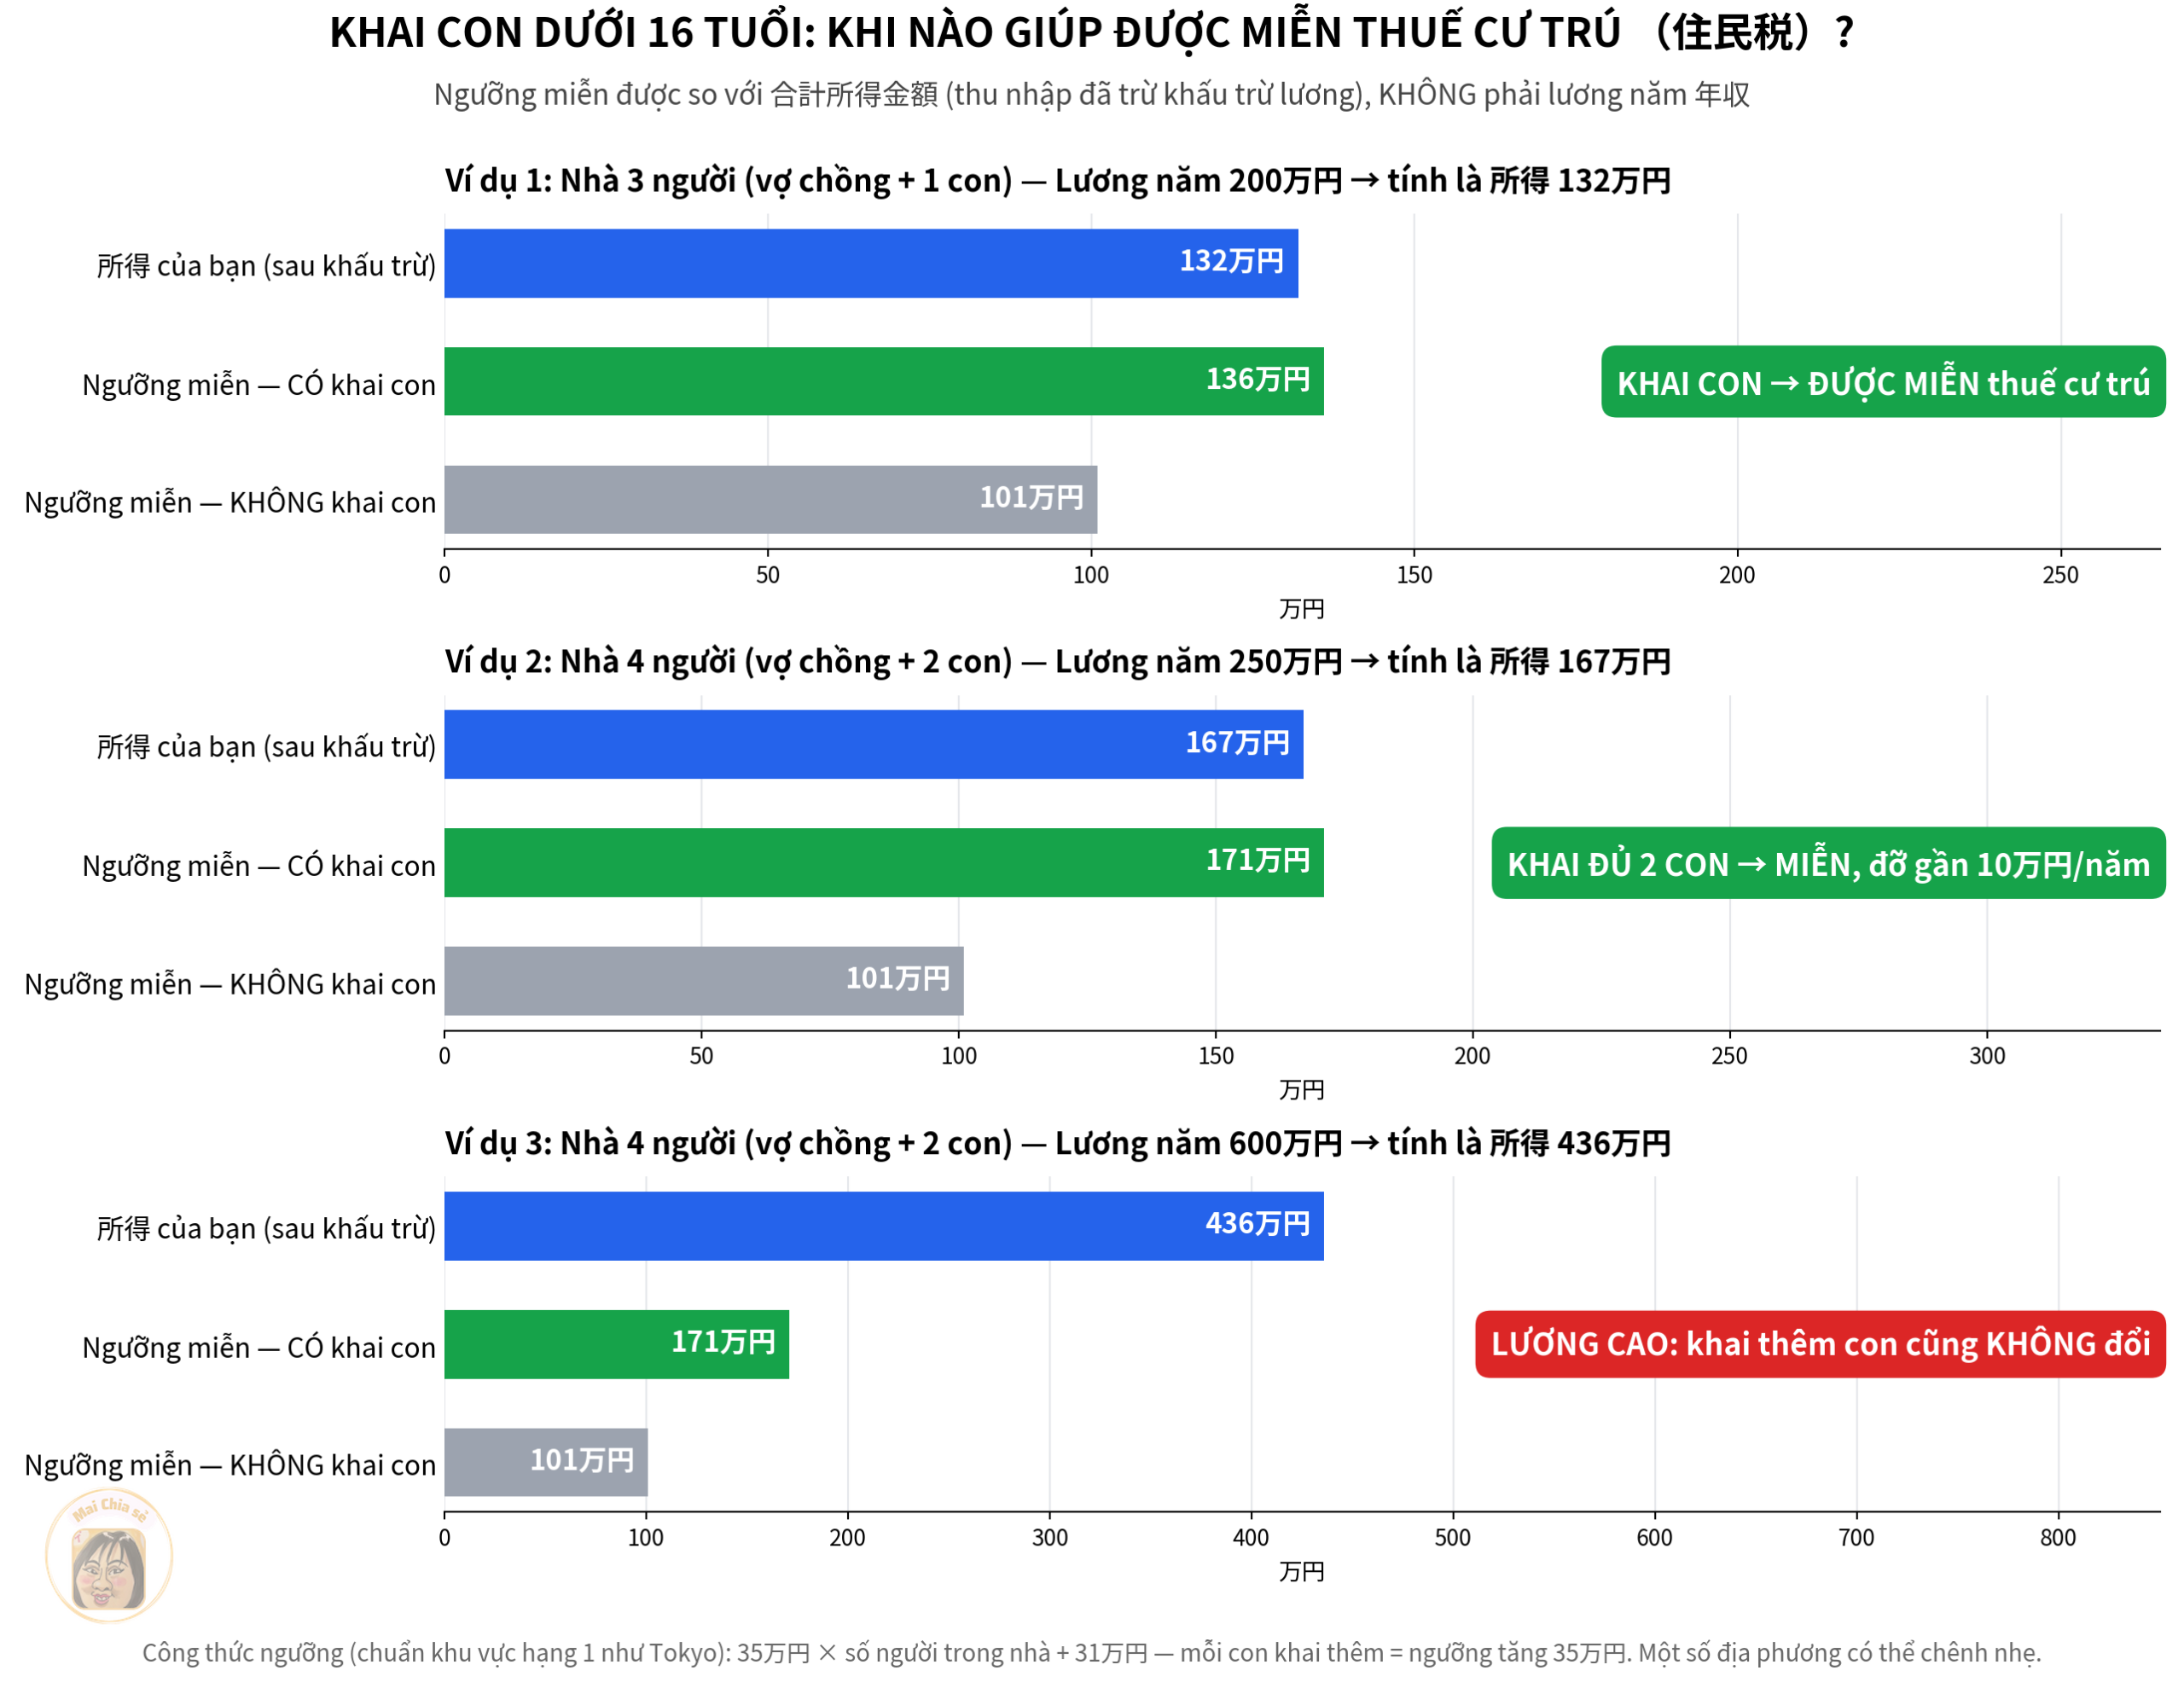
Tức là mỗi đứa con dưới 16 tuổi khai thêm sẽ nâng ngưỡng miễn thuế của mình lên 35万円.
⚠️ LƯU Ý QUAN TRỌNG ĐỂ KHỎI NHẦM: con số đem ra so với ngưỡng này là 合計所得金額 (tổng thu nhập đã tính khấu trừ), KHÔNG PHẢI lương năm 年収 ghi trên hợp đồng đâu cả nhà. Với người làm công ty, 所得 = lương năm − 給与所得控除 (khoản khấu trừ theo lương). Ví dụ lương năm 250万円 thì trừ khấu trừ 83万円, phần 所得 chỉ còn 167万円 thôi. Nhớ quy đổi như vậy rồi mới so với ngưỡng nha.
Mình lấy 3 ví dụ thực tế cho dễ hình dung (cả 3 đều là trường hợp một người đi làm chính, vợ/chồng không có thu nhập đáng kể):
📌 Ví dụ 1 — nhà 3 người, khai 1 con là “lật ngược” thành miễn thuế: lương năm 200万円 → 所得 là 132万円. Nếu khai con: ngưỡng miễn = 35万円 × 3 người + 31万円 = 136万円 → 所得 132万円 nằm dưới ngưỡng → ĐƯỢC MIỄN thuế cư trú. Nếu quên khai con: ngưỡng chỉ còn 35万円 × 2 + 31万円 = 101万円 → 132万円 vượt ngưỡng → vẫn phải đóng thuế cư trú bình thường.
📌 Ví dụ 2 — nhà 4 người, 2 con nhỏ: lương năm 250万円 → 所得 là 167万円. Khai đủ 2 con: ngưỡng = 35万円 × 4 + 31万円 = 171万円 → 167万円 dưới ngưỡng → ĐƯỢC MIỄN. Không khai con thì ngưỡng chỉ 101万円, chênh lệch tiền thuế cư trú phải đóng ước tính đơn giản cũng tới gần 10万円 mỗi năm đó cả nhà.
📌 Ví dụ 3 — lương vốn đã cao thì khai thêm con cũng không thay đổi: lương năm 600万円 → 所得 là 436万円. Dù có khai cả 2 con, ngưỡng miễn cũng chỉ lên tới 171万円, còn cách thu nhập của mình rất xa → vẫn đóng thuế cư trú như thường, số thuế không giảm thêm được đồng nào từ việc khai con dưới 16 tuổi.
Như vậy cả nhà thấy đó: khai con dưới 16 tuổi “có tác dụng” nhất với những nhà thu nhập đang ở QUANH ngưỡng miễn thuế — chỉ cần cộng thêm 35万円 cho mỗi con là có thể chạm được mức miễn. Còn nhà thu nhập cao thì cứ khai cho đủ hồ sơ thôi, đừng kỳ vọng giảm thuế ở mục này.
Ngoài tiền thuế, việc thuộc diện 住民税非課税 còn liên quan tới một số chế độ hỗ trợ khác của nhà nước và địa phương, nên khai đầy đủ con cái là việc rất nên làm. Công ty sẽ gửi thông tin này về ủy ban nơi mình ở thông qua 給与支払報告書, nên mình chỉ cần ghi đúng trên tờ khai nộp cho công ty là được.
3. Con đang ở Việt Nam, không sống cùng ở Nhật thì có khai được không?
ĐƯỢC cả nhà nha. Trên tờ khai, mục con dưới 16 tuổi có phần riêng cho con ở nước ngoài gọi là 控除対象外国外扶養親族. Điều kiện là con thực sự sống dựa vào tiền mình chu cấp, tức là mình có gửi tiền về nuôi con — trên tờ khai sẽ ghi tổng số tiền đã gửi cho con trong năm vào cột 生計を一にする事実.
Về giấy tờ: vì con dưới 16 tuổi không tạo ra khấu trừ thuế thu nhập nên khi làm 年末調整 ở công ty, thông thường mình không phải nộp kèm giấy tờ chứng minh như trường hợp khai người phụ thuộc từ 16 tuổi trở lên ở nước ngoài. Tuy nhiên ủy ban thành phố nơi mình ở có thể yêu cầu xuất trình sau, nên cả nhà cứ chuẩn bị sẵn:
✔ Giấy tờ chứng minh quan hệ cha/mẹ – con như giấy khai sinh của con hoặc sổ hộ khẩu (kèm bản dịch tiếng Nhật)
✔ Giấy tờ chứng minh gửi tiền về như biên lai chuyển tiền quốc tế
Để khi được hỏi là có ngay.
4. Hai vợ chồng cùng đi làm ở Nhật thì ai là người khai con?
Một đứa trẻ chỉ được tính là người phụ thuộc của MỘT người thôi cả nhà, hai vợ chồng không khai trùng một con vào cả hai tờ khai được.
Vậy nên chọn ai? Vì khai con dưới 16 tuổi chỉ ảnh hưởng tới ngưỡng miễn thuế cư trú chứ không giảm thuế thu nhập, nên kinh nghiệm là hãy để người có THU NHẬP THẤP HƠN trong hai vợ chồng khai con. Lý do là người thu nhập thấp thường ở gần ngưỡng miễn thuế cư trú hơn, cộng thêm 35万円 cho mỗi con rất có thể giúp người đó được miễn hẳn hoặc miễn một phần thuế cư trú. Còn người thu nhập cao, dù có cộng thêm ngưỡng thì vẫn vượt xa, khai vào cũng không thay đổi số thuế phải đóng.
Nếu cả hai vợ chồng thu nhập đều cao thì khai bên nào cũng như nhau về tiền thuế, nhưng vẫn cứ khai cho một bên để hồ sơ gia đình được đầy đủ nha.
5. Mấy lưu ý nhỏ cuối bài
✔ Tuổi của con được tính tại ngày 31/12 của năm làm 年末調整. Con sinh trong năm nay, dù mới mấy tháng tuổi, vẫn khai bình thường.
✔ Năm nào con tròn 16 tuổi (tính tại 31/12) thì từ năm đó con chuyển sang diện 控除対象扶養親族, được khấu trừ hẳn 38万円 vào thuế thu nhập — phần này mình sẽ viết kỹ ở một bài sau.
✔ Nếu những năm trước mình quên khai con thì cứ hỏi quầy thuế của ủy ban hoặc bộ phận nhân sự công ty, nhiều trường hợp vẫn xử lý lại được trong vòng 5 năm.
Xem thêm:
👉 CÁC CÂU HỎI THƯỜNG GẶP VỀ ĐIỀU CHỈNH THUẾ CUỐI NĂM
👉 CÁC CÂU HỎI THƯỜNG GẶP VỀ ĐĂNG KÝ NGƯỜI PHỤ THUỘC ĐỂ XIN GIẢM THUẾ
📚 TỪ VỰNG TIẾNG NHẬT TRONG BÀI
年末調整(ねんまつちょうせい)→ Quyết toán thuế cuối năm tại công ty
扶養控除等申告書(ふようこうじょとうしんこくしょ)→ Tờ khai khấu trừ người phụ thuộc
扶養親族(ふようしんぞく)→ Người phụ thuộc (được mình nuôi)
年少扶養親族(ねんしょうふようしんぞく)→ Người phụ thuộc dưới 16 tuổi
児童手当(じどうてあて)→ Trợ cấp trẻ em
所得税(しょとくぜい)→ Thuế thu nhập
住民税(じゅうみんぜい)→ Thuế cư trú
非課税限度額(ひかぜいげんどがく)→ Ngưỡng thu nhập được miễn thuế
生計を一にする(せいけいをいつにする)→ Sống cùng một nguồn sinh kế (có chu cấp nuôi dưỡng)
控除対象外国外扶養親族(こうじょたいしょうがいこくがいふようしんぞく)→ Người phụ thuộc dưới 16 tuổi ở nước ngoài thuộc diện khai thuế cư trú
給与支払報告書(きゅうよしはらいほうこくしょ)→ Báo cáo chi trả lương công ty gửi về ủy ban địa phương
Cả nhà đang làm 年末調整 mà kẹt ở mục nào thì cứ comment ở dưới hoặc nhắn cho Mai kèm ảnh chụp đoạn bị kẹt (che thông tin cá nhân) để Mai hỗ trợ nha. Bài sau trong series, cả nhà muốn Mai viết về chủ đề nào: khấu trừ vợ/chồng (配偶者控除) hay cách khai người phụ thuộc ở Việt Nam từ 16 tuổi trở lên?