HƯỚNG DẪN ĐIỀN TỜ KHAI 年末調整
Cứ tới mùa 年末調整 (nenmatsu chōsei – điều chỉnh thuế cuối năm) là công ty lại phát cho mỗi người một xấp giấy, trong đó tờ khiến nhiều bạn “đau đầu” nhất chính là tờ 給与所得者の扶養控除等(異動)申告書 – tờ khai đăng ký người phụ thuộc. Điền qua loa cho xong thì tiếc lắm, vì đăng ký đúng vợ/chồng, con và bố mẹ, anh chị em ở Việt Nam có thể giúp mình giảm được cả chục man tiền thuế mỗi năm. Cái này cần điền chính xác và nộp đủ giấy tờ để đảm bảo quyền lợi tối đa. Mọi người chú ý nhé.
Bài này mình hướng dẫn điền tờ khai này theo từng ô, kèm ảnh điền mẫu cho 3 trường hợp hay gặp nhất: vợ/chồng đang sống ở Nhật, con dưới 16 tuổi, và bố mẹ – anh chị em – họ hàng đang ở Việt Nam. Cuối bài có sẵn bảng tra cách gọi quan hệ bằng tiếng Nhật (続柄) để mọi người điền cho đúng.
Tin mới năm nay: từ năm thu nhập 2026 (令和8年分), trần thu nhập của người phụ thuộc được nới lên – tổng thu nhập (合計所得金額) từ 62万円 trở xuống (nếu chỉ có lương thì tổng lương năm từ 136万円 trở xuống), thay cho mức 58万円 của năm 2025. Nhờ vậy năm nay sẽ có thêm nhiều gia đình đăng ký được người phụ thuộc hơn các năm trước.
📌 TRA NHANH – NHÀ BẠN THUỘC TRƯỜNG HỢP NÀO?
- Vợ/chồng sống ở Nhật, thu nhập thấp: điền ở mục A (源泉控除対象配偶者), được trừ tới 38万円. → Xem Phần 4.
- Con dưới 16 tuổi: điền ở mục 住民税に関する事項 ở cuối tờ khai, không điền ở mục B. → Xem Phần 4.
- Bố mẹ, anh chị em, họ hàng từ 16 tuổi (dù ở Nhật hay ở Việt Nam): điền ở mục B (控除対象扶養親族). Người thân ở Việt Nam ở độ tuổi 30–69 thì bắt buộc phải gửi tiền về từ 38万円/người/năm trở lên. → Xem Phần 5.
PHẦN 1: AI ĐƯỢC ĐĂNG KÝ LÀM NGƯỜI PHỤ THUỘC?
Người phụ thuộc (扶養親族, fuyō shinzoku) phải thoả mãn đồng thời các điều kiện sau (theo quy định của Cục Thuế Quốc gia – NTA):
- Là người thân trong phạm vi quy định: họ hàng ruột (血族) tới 6 đời và họ hàng bên vợ/chồng (姻族) tới 3 đời. Nói dễ hiểu là: ông bà, bố mẹ, anh chị em ruột, con, cháu, cô dì chú bác ruột, cháu ruột (con của anh chị em)… đều nằm trong phạm vi. Bên vợ/chồng thì có bố mẹ vợ/chồng, anh chị em của vợ/chồng. Vợ/chồng thì KHÔNG tính vào mục người phụ thuộc này mà khai riêng ở mục A.
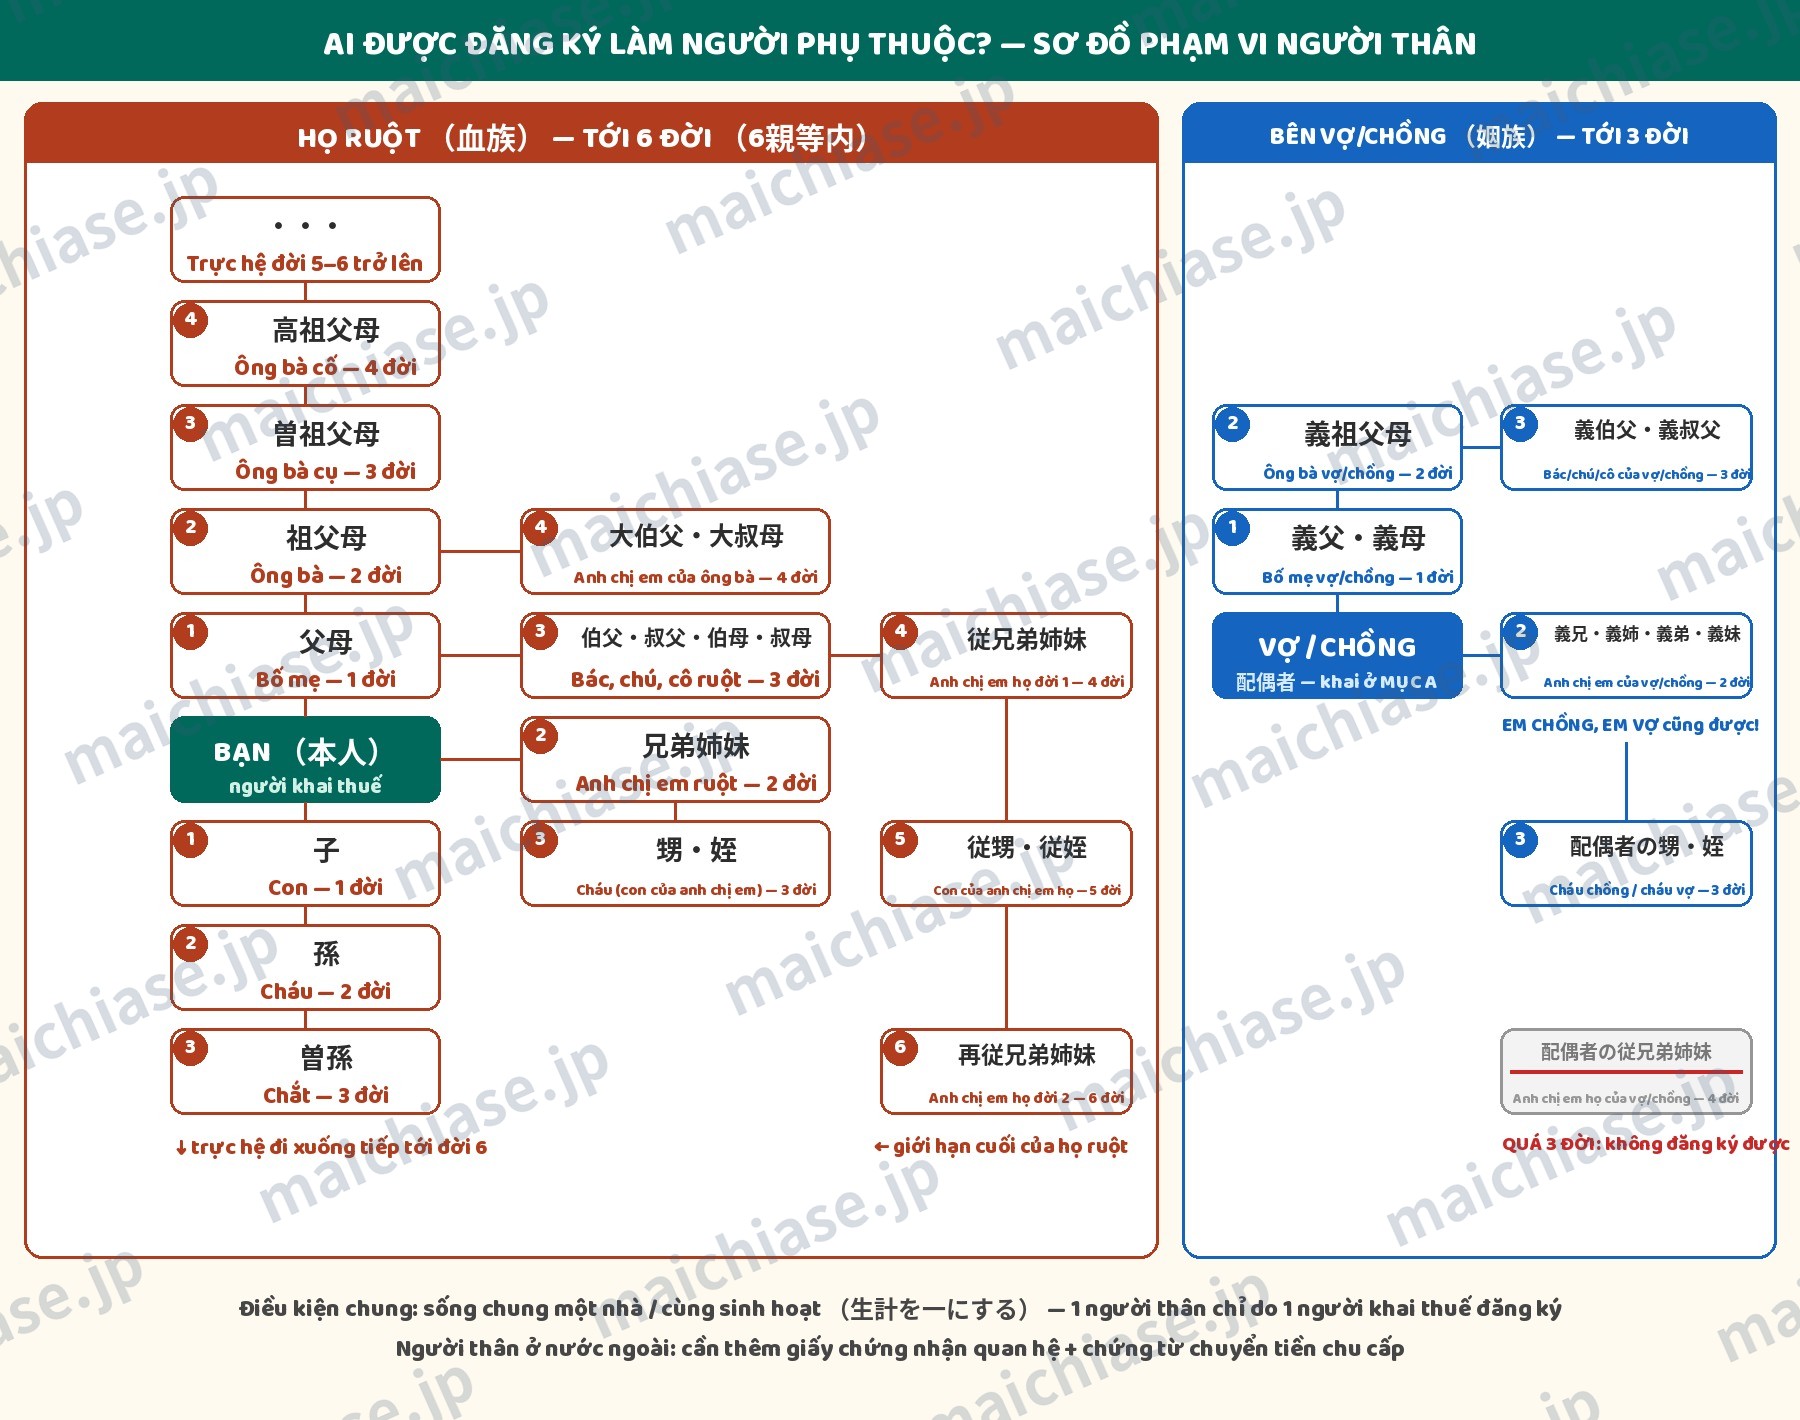
Sơ đồ phạm vi người thân được đăng ký: họ ruột (血族) tới 6 đời, họ bên vợ/chồng (姻族) tới 3 đời.
- Cùng chung một “túi tiền sinh hoạt” (生計を一にする): sống chung nhà thì đương nhiên, còn ở xa (ví dụ bố mẹ ở Việt Nam) thì phải chứng minh bằng việc gửi tiền chu cấp thường xuyên.
- Tổng thu nhập năm của người đó từ 62万円 trở xuống (nếu chỉ có lương: tổng lương năm ≤ 136万円). Bố mẹ ở Việt Nam không có thu nhập gì thì ghi 0円 là được.
- Một người thân chỉ được MỘT người ở Nhật đăng ký. Ví dụ hai anh em cùng làm ở Nhật thì bố mẹ chỉ được một trong hai người đứng tên đăng ký, không đăng ký trùng cả hai.
Những trường hợp không đăng ký được: bạn trai/bạn gái chưa kết hôn, bạn bè, người thân có thu nhập vượt trần ở trên, hoặc người đang được người khác ở Nhật đăng ký rồi.
PHẦN 2: ĐĂNG KÝ ĐÚNG THÌ GIẢM ĐƯỢC BAO NHIÊU THUẾ?
Số tiền được trừ khỏi thu nhập chịu thuế (扶養控除) tuỳ theo độ tuổi của người phụ thuộc (tính tại ngày 31/12 của năm đó):
| Độ tuổi của người phụ thuộc | Thuế thu nhập | Thuế cư trú |
|---|---|---|
| Dưới 16 tuổi | 0円 (không có khấu trừ) | 0円 |
| 16 – 18 tuổi | 38万円 | 33万円 |
| 19 – 22 tuổi (特定扶養親族) | 63万円 | 45万円 |
| 23 – 69 tuổi | 38万円 | 33万円 |
| Từ 70 tuổi, ở riêng (老人扶養親族) | 48万円 | 38万円 |
| Từ 70 tuổi, sống cùng nhà với mình hoặc vợ/chồng, là bố mẹ/ông bà ruột (同居老親等) | 58万円 | 45万円 |
Riêng vợ/chồng: nếu tổng thu nhập của vợ/chồng từ 62万円 trở xuống (lương năm ≤ 136万円) thì mình được 配偶者控除 38万円 (thuế cư trú 33万円). Nếu vợ/chồng đi làm nhiều hơn mức đó thì vẫn còn 配偶者特別控除: được trừ tối đa 38万円 và giảm dần, áp dụng cho tới khi thu nhập của vợ/chồng chạm 133万円.
Quy ra tiền thật thì được bao nhiêu? Tiền thuế giảm = số tiền khấu trừ × thuế suất của bạn. Ví dụ: bạn đăng ký bố 71 tuổi (48万円) và mẹ 68 tuổi (38万円) ở Việt Nam, thuế suất thuế thu nhập của bạn là 10% và thuế cư trú khoảng 10%, thì mỗi năm giảm được khoảng: thuế thu nhập (48 + 38) × 10% = 8,6万円, cộng thuế cư trú (38 + 33) × 10% = 7,1万円, tổng cộng gần 16万円/năm. Ai ở bậc thuế suất 20% thì con số này lên tới khoảng 24万円/năm. Đăng ký một lần, hưởng mỗi năm – rất đáng để điền cẩn thận.
Một điểm nữa cho nhà có con đang tuổi sinh viên: nếu con 19–22 tuổi đi làm thêm vượt trần phụ thuộc (thu nhập trên 62万円) thì cũng đừng vội xoá tên con, vì còn chế độ 特定親族特別控除 cho phép trừ tối đa 63万円 và giảm dần cho tới khi thu nhập của con chạm 123万円.
PHẦN 3: NHÌN TỔNG THỂ TỜ KHAI – MỖI NGƯỜI ĐIỀN Ở MỤC NÀO?
Tờ khai chỉ có 1 trang nhưng chia thành các mục như ảnh dưới đây. Mẹo của mình là trước khi điền, hãy xác định trước mỗi người thân trong nhà thuộc mục nào, điền sẽ rất nhanh và không bị nhầm mục:
Ngoài tờ này, công ty thường phát kèm tờ khai giảm trừ phí bảo hiểm (保険料控除申告書)。 Bài này mình tập trung vào tờ đăng ký người phụ thuộc; bạn nào có đóng bảo hiểm nhân th
ng thì xem thêm bài Cách khai giảm thuế cuối năm khi đóng bảo hiểm riêng ở Nhật nhé.
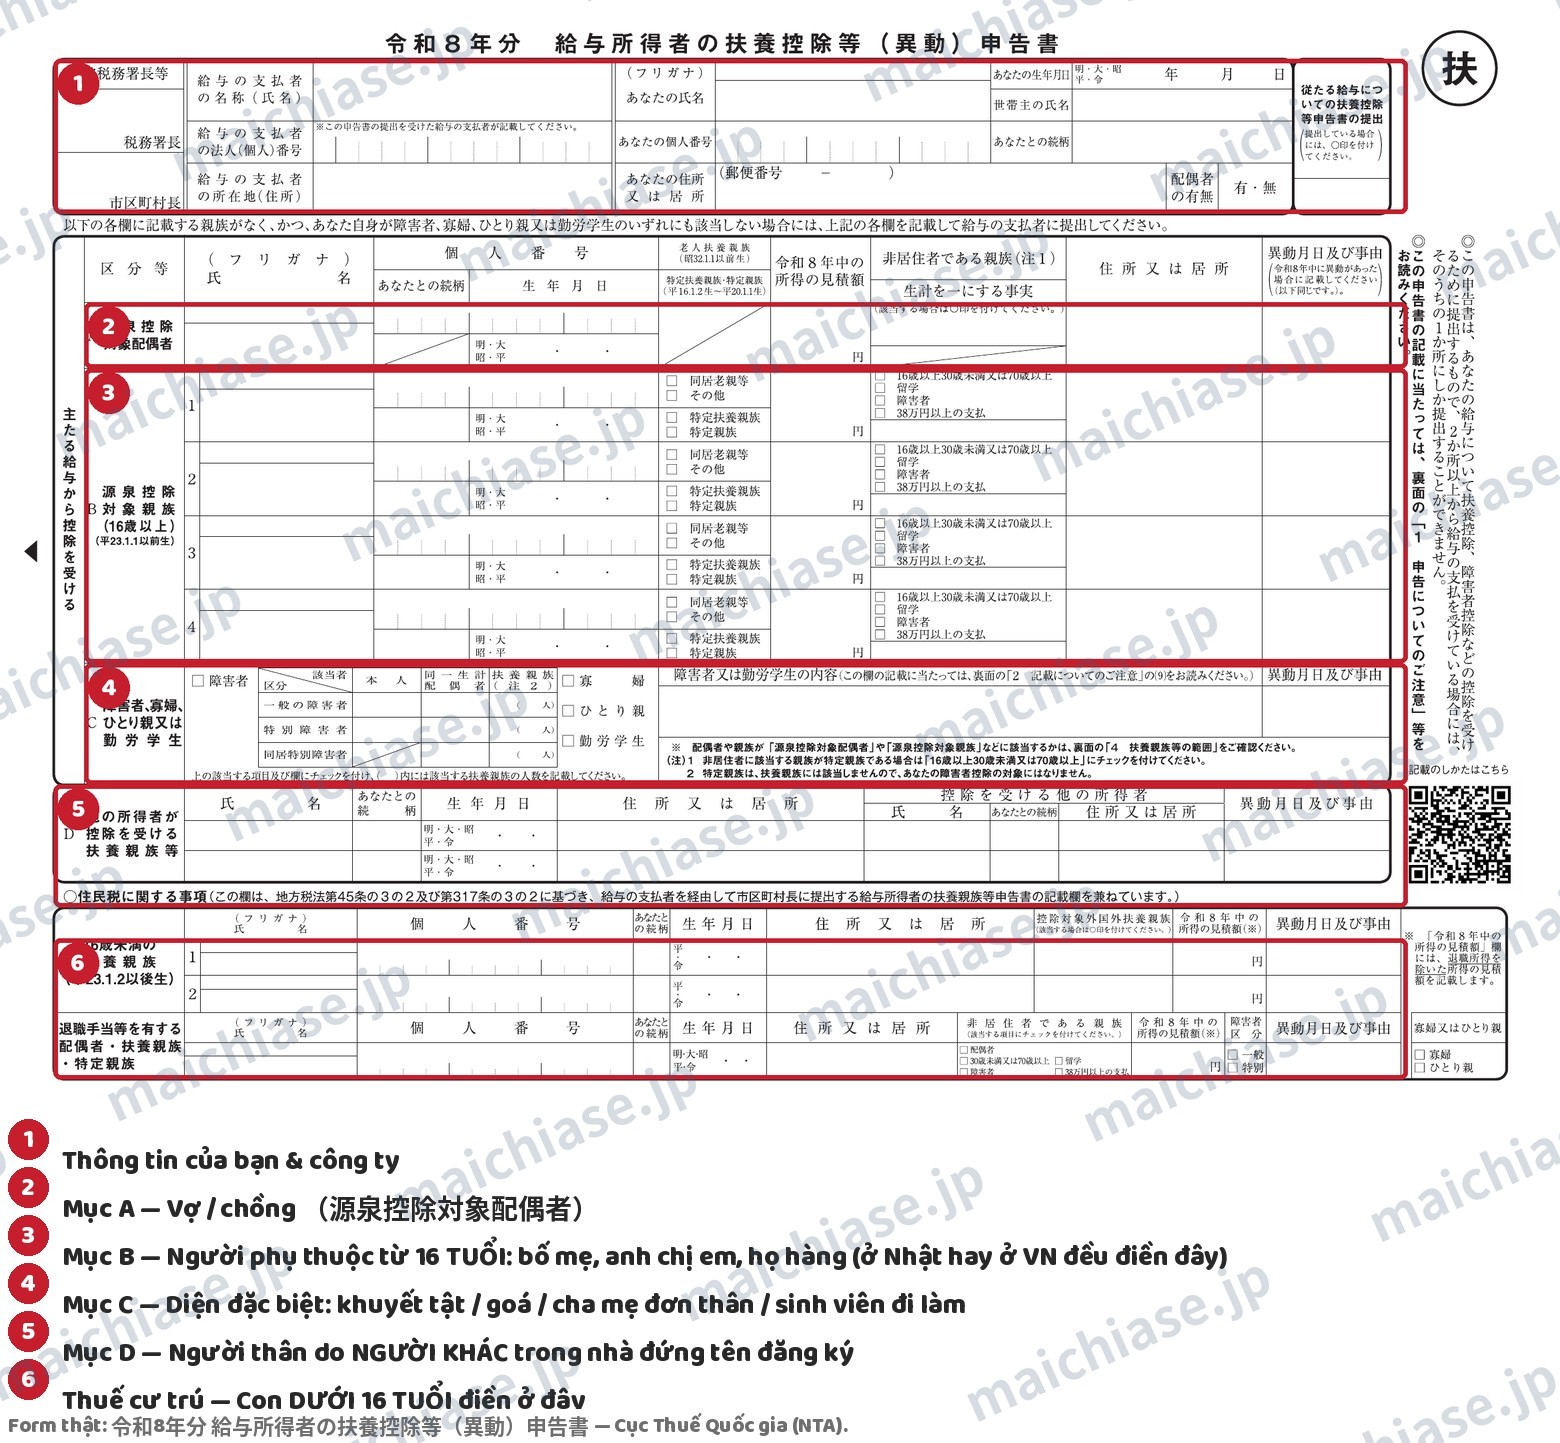
Ảnh 1: Tổng quan tờ 扶養控除等(異動)申告書 — mỗi người thân điền ở một mục khác nhau.
📄 ĐỐI CHIẾU VỚI FORM GỐC CỦA CỤC THUẾ (NTA)
Cục Thuế Quốc gia có sẵn form chính thức cho năm nay (令和8年分) cả bản tiếng Nhật lẫn bản dịch tiếng Việt. Mọi người mở 2 bản cạnh nhau để đối chiếu từng ô cho dễ điền nhé:
👉 Form tiếng Nhật (令和8年分 扶養控除等(異動)申告書) — PDF của NTA
👉 Form tiếng Việt (bản dịch chính thức của NTA) — PDF
👉 Tài liệu hướng dẫn 年末調整 năm 2026 của Sở thuế (bản đầy đủ, tiếng Nhật) — PDF
Lưu ý: tờ khai nộp cho công ty là bản tiếng Nhật; bản tiếng Việt chỉ dùng để đối chiếu, tra cứu cho dễ hiểu thôi nhé.
Nguyên tắc điền chung:
- Họ tên người thân: với người Việt thì ghi katakana theo cách đọc tên của mình, ví dụ グエン・ヴァン・A. Nên ghi thống nhất một kiểu cho tất cả các giấy tờ.
- Ngày sinh phải đổi sang niên hiệu Nhật: sinh năm 1926–1988 là 昭和 (lấy năm sinh trừ 1925), 1989–2018 là 平成 (trừ 1988), từ 2019 là 令和 (trừ 2018). Ví dụ bố sinh năm 1955 → 昭和30年; vợ sinh năm 1993 → 平成5年; con sinh năm 2021 → 令和3年.
- Ô địa chỉ: người thân ở Việt Nam thì ghi địa chỉ ở Việt Nam (ghi romaji hoặc tiếng Việt đều được chấp nhận, nên ghi kèm chữ ベトナム ở đầu).
- Ô mã số cá nhân (個人番号): người thân ở Việt Nam không có My Number thì để trống, không sao cả.
📱 SIM RAKUTEN MOBILE • ƯU ĐÃI MIKITANI
Bạn nào đang ở Nhật mà chưa có SIM giá rẻ thì tham khảo ưu đãi qua link giới thiệu của mình:
Chuyển mạng giữ số: tới 14.000 point Đăng ký mới: tới 13.000 point Hoặc máy Android 1 yên (khi MNP)
※ Ưu đãi point và máy 1 yên chỉ chọn 1, không cộng dồn.
PHẦN 4: MẪU 1 – VỢ/CHỒNG Ở NHẬT VÀ CON DƯỚI 16 TUỔI
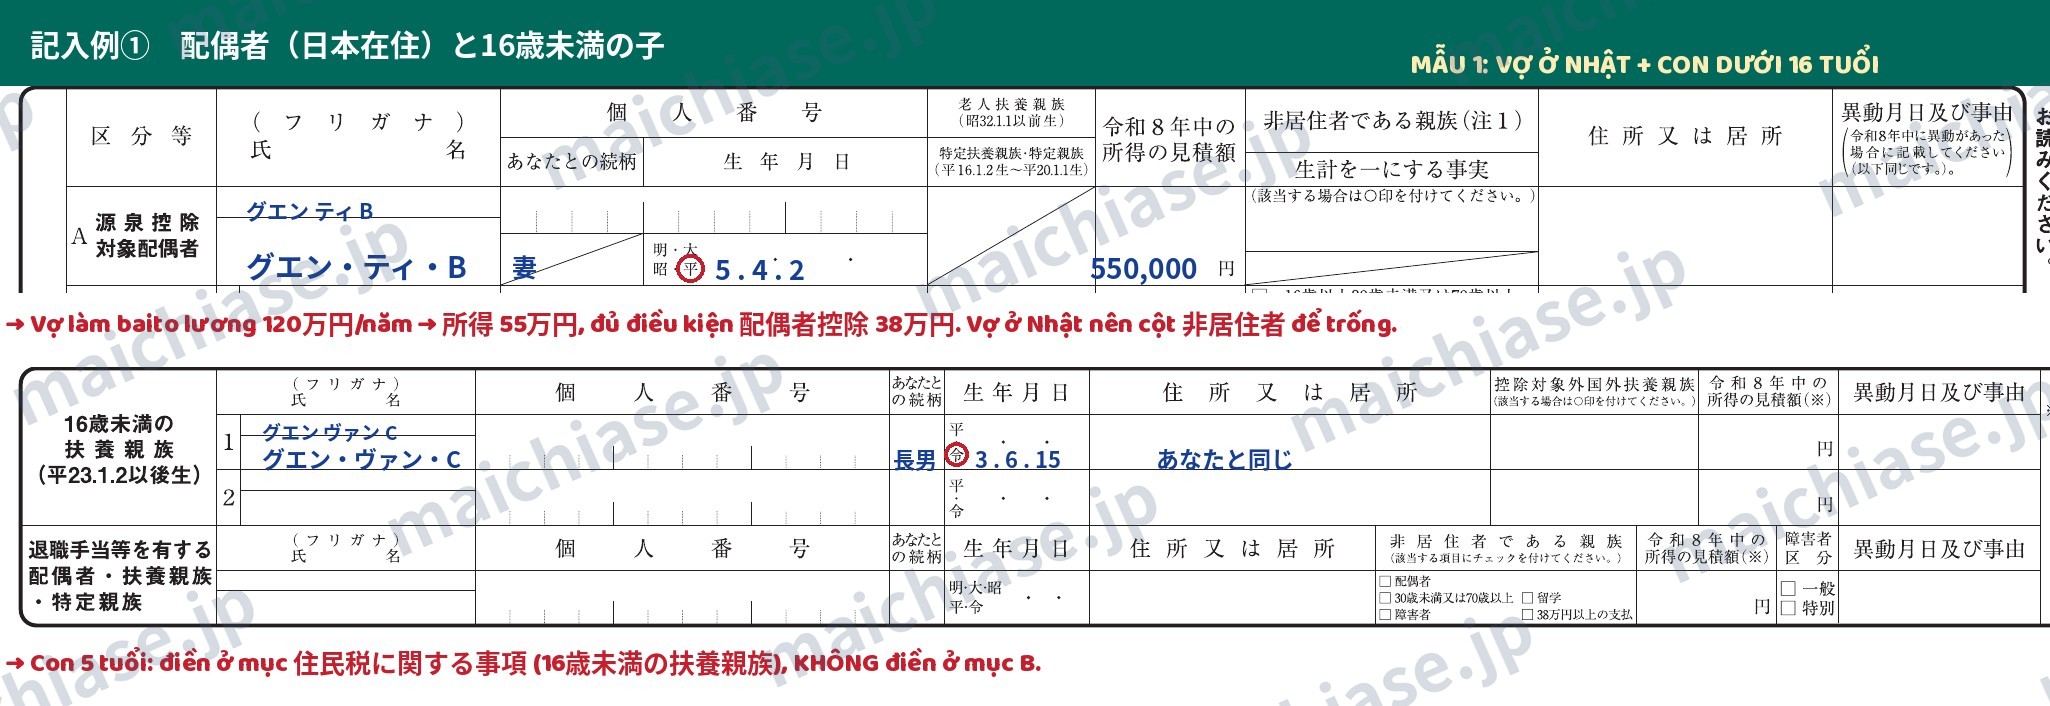
Ảnh 2: Mẫu điền cho vợ/chồng đang ở Nhật và con dưới 16 tuổi.
Với vợ/chồng (mục A): điều kiện là tổng thu nhập năm của vợ/chồng từ 62万円 trở xuống. Lưu ý đây là thu nhập (所得) chứ không phải tổng lương (収入): ví dụ vợ làm baito tổng lương 120万円/năm thì trừ đi phần khấu trừ lương sẽ còn 所得 khoảng 55万円 – vẫn đủ điều kiện. Lưu ý thêm: mức trừ 38万円 ở trên là khi tổng thu nhập (合計所得金額) của chính bạn từ 900万円 trở xuống; thu nhập của bạn cao hơn thì mức trừ giảm dần còn 26万円 (trên 900 tới 950万円) rồi 13万円 (trên 950 tới 1.000万円), và trên 1.000万円 thì không còn được trừ mục này nữa. Nếu vợ/chồng làm full-time hoặc lương cao hơn, cứ điền mục A như thường và nộp thêm tờ 配偶者控除等申告書, công ty sẽ tự tính phần 配偶者特別控除 cho mình.
Với con dưới 16 tuổi: rất nhiều bạn điền nhầm con vào mục B – mục đó chỉ dành cho người từ 16 tuổi trở lên. Con dưới 16 tuổi phải điền ở mục 住民税に関する事項 ở gần cuối tờ khai. Con ở độ tuổi này không được khấu trừ thuế thu nhập (vì nhà nước đã có trợ cấp trẻ em), nhưng việc khai ở mục thuế cư trú sẽ ảnh hưởng tới giới hạn miễn thuế cư trú của cả hộ – nhà đông con có thể được miễn hẳn thuế cư trú, nên tuyệt đối đừng bỏ qua. Chi tiết về trường hợp con dưới 16 tuổi (kể cả con đang ở Việt Nam) mình đã viết riêng ở bài Khai con dưới 16 tuổi vào tờ khai 年末調整 thì được gì?
PHẦN 5: MẪU 2 – BỐ MẸ, ANH CHỊ EM, HỌ HÀNG Ở VIỆT NAM
Người thân từ 16 tuổi trở lên, dù ở Nhật hay ở Việt Nam, đều điền chung vào mục B. Điểm khác biệt lớn nhất khi người thân ở nước ngoài (国外居住親族) là phải tick thêm ô 非居住者 và chọn đúng lý do theo độ tuổi:
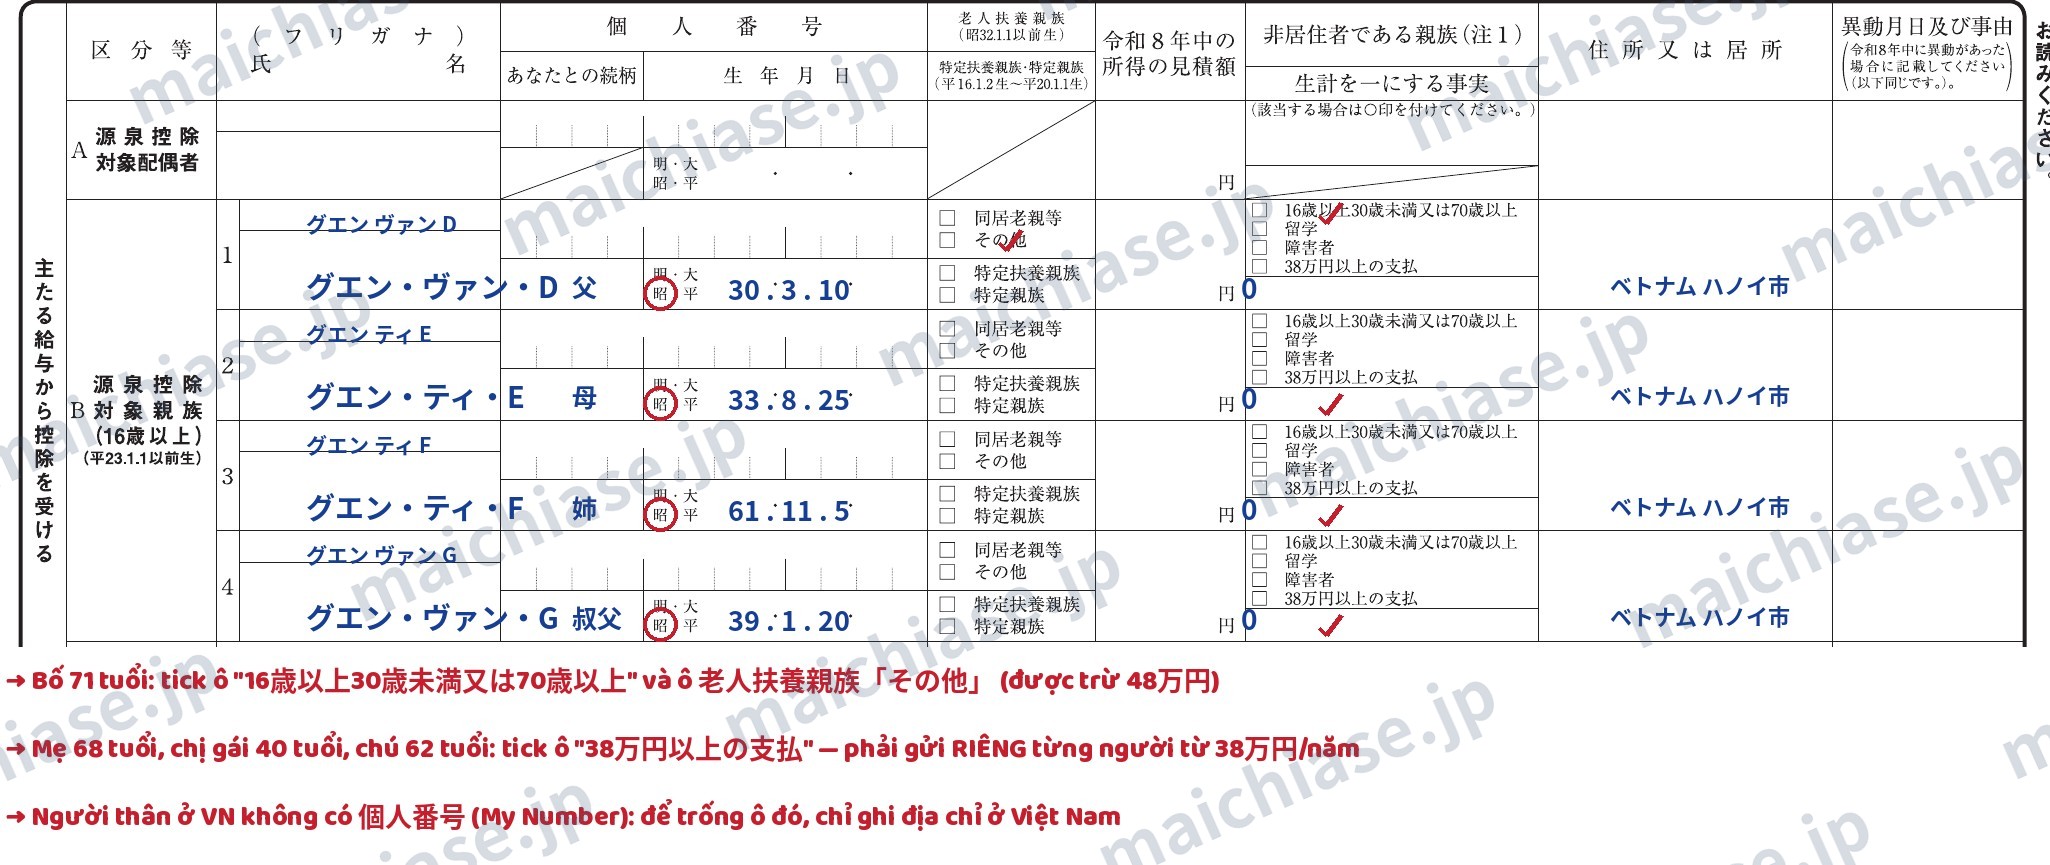
Ảnh 3: Mẫu điền mục B cho bố mẹ, chị gái và chú ruột đang ở Việt Nam.
Điều kiện riêng cho người thân đang ở nước ngoài, theo độ tuổi (tại 31/12):
| Độ tuổi | Điều kiện để được đăng ký |
|---|---|
| 16 – 29 tuổi | Được đăng ký bình thường, chỉ cần giấy chứng nhận quan hệ + chứng từ gửi tiền chu cấp. |
| 30 – 69 tuổi | Chỉ được đăng ký nếu thuộc 1 trong 3 trường hợp: (1) đi du học nên không còn địa chỉ ở Nhật, (2) là người khuyết tật, hoặc (3) trong năm nhận được tiền chu cấp từ bạn từ 38万円 trở lên. Hầu hết bố mẹ, anh chị em của chúng ta rơi vào trường hợp (3). |
| Từ 70 tuổi | Được đăng ký bình thường như nhóm 16 – 29 tuổi, không cần điều kiện 38万円. |
Điều quan trọng nhất ở phần này: tiền phải được gửi RIÊNG cho từng người. Rất nhiều bạn gửi một cục tiền về cho bố và nghĩ là “nuôi cả bố lẫn mẹ” – như vậy trên giấy tờ chỉ có bố là người nhận tiền, mẹ sẽ không đủ điều kiện. Muốn đăng ký cả bố và mẹ thì mỗi người phải có chứng từ chuyển tiền đứng tên chính người đó (chuyển vào tài khoản của từng người hoặc giấy gửi tiền ghi rõ người nhận là từng người).
PHẦN 6: GIẤY TỜ PHẢI NỘP KÈM KHI ĐĂNG KÝ NGƯỜI THÂN Ở VIỆT NAM
Khai trên tờ 年末調整 thôi chưa đủ – với người thân ở nước ngoài, công ty sẽ yêu cầu nộp kèm 2 nhóm giấy tờ sau (nộp bản copy cho công ty là được):
① Giấy chứng nhận quan hệ (親族関係書類, shinzoku kankei shorui) – giấy do cơ quan nhà nước cấp, chứng minh được mối quan hệ giữa bạn và người thân. Vì Việt Nam không có một tờ giấy duy nhất ghi hết cả nhà, nên mình thường phải “bắc cầu” qua 2–3 tờ giấy như sau:
- Đăng ký bố/mẹ: dùng giấy khai sinh của chính bạn – trên đó có ghi tên bố và mẹ, nhìn vào là thấy quan hệ cha/mẹ – con.
- Đăng ký anh/chị/em ruột: dùng giấy khai sinh của bạn + giấy khai sinh của anh/chị/em đó – hai tờ cùng ghi tên bố mẹ giống nhau là bắc cầu được quan hệ anh chị em. Nếu khai sinh không đầy đủ, có thể xin giấy xác nhận quan hệ gia đình tại UBND xã/phường ở Việt Nam.
- Đăng ký bố mẹ vợ/chồng: dùng giấy chứng nhận kết hôn của bạn + giấy khai sinh của vợ/chồng bạn (trên khai sinh của vợ/chồng có tên bố mẹ vợ/chồng).
- Đăng ký ông bà, cô dì chú bác, cháu: bắc cầu tương tự qua khai sinh của người ở giữa. Ví dụ đăng ký ông nội: khai sinh của bạn (có tên bố) + khai sinh của bố (có tên ông).
Toàn bộ giấy tờ tiếng Việt phải kèm bản dịch tiếng Nhật. Bản dịch này tự dịch cũng được chấp nhận (không bắt buộc dịch công chứng), chỉ cần ghi rõ họ tên người dịch ở cuối bản dịch. Họ tên và ngày sinh trên bản dịch nhớ khớp với cách ghi trên tờ khai.
💡 Mẹo nhỏ: bên Smiles có sẵn trang hướng dẫn kèm mẫu Giấy xác nhận nhân thân (扶養証明書) để tải về điền, có cả từ vựng quan hệ bằng tiếng Nhật — bạn nào cần giấy chứng nhận quan hệ thì xem luôn tại đây: Cách tải giấy xác nhận nhân thân – Smiles.
② Giấy tờ chứng minh chuyển tiền (送金関係書類, sōkin kankei shorui) – chứng từ cho thấy bạn đã gửi tiền chu cấp cho từng người trong năm:
- Biên lai/giấy yêu cầu chuyển tiền quốc tế của ngân hàng, hoặc lịch sử giao dịch của các dịch vụ chuyển tiền (Smiles, Wise…) – miễn là ghi rõ người gửi là bạn, người nhận là người thân đó, ngày gửi và số tiền.
- Với người thân thuộc nhóm 30 – 69 tuổi: tổng các chứng từ của riêng người đó trong năm phải chứng minh được từ 38万円 trở lên (これを38万円送金書類と呼びます).
- Mẹo nhỏ: nếu trong năm bạn gửi tiền cho cùng một người từ 3 lần trở lên, bạn được phép nộp bảng kê chi tiết chuyển tiền (送金関係書類の明細書) kèm chứng từ của lần gửi đầu tiên và lần gửi cuối cùng trong năm, thay vì phải nộp toàn bộ mọi lần gửi.
- Tiền mặt cầm tay về đưa trực tiếp thì không có chứng từ nên không được tính. Từ năm sau, mọi người nên chuyển khoản/chuyển qua dịch vụ và giữ lại hết biên lai ngay từ đầu năm.
⏰ LƯU Ý THỜI HẠN GỬI TIỀN — ĐỪNG ĐỂ SÁT HẠN MỚI GỬI
- Tiền chu cấp tính theo năm dương lịch: khoản gửi từ 1/1 tới 31/12 của năm nào thì tính cho năm đó, không dồn sang năm sau được.
- Nhưng để công ty xử lý kịp trong 年末調整, bạn phải nộp chứng từ chuyển tiền cùng lúc với tờ khai, theo hạn của công ty (thường khoảng tháng 11 tới đầu tháng 12). Đợi sát 31/12 mới gửi thì dễ không kịp xin giấy chứng nhận chuyển tiền để nộp — như nhà mình dùng Smiles thì cũng cần thời gian xin cấp 送金証明書.
- Lỡ mất hạn của công ty cũng đừng bỏ cuộc: bạn vẫn tự làm 確定申告 (kakutei shinkoku – quyết toán thuế) vào mùa khai thuế khoảng tháng 2–3 năm sau để xin giảm trừ bổ sung, chỉ là mất công chuẩn bị giấy tờ và tự đi khai hơn thôi.
🎟️ VOUCHER ƯU ĐÃI TỪ BẠN CỦA MAI
HỖ TRỢ LẤY NENKIN & HOÀN THUẾ CÁC NĂM TRƯỚC
Ai cần hỗ trợ lấy nenkin hay hoàn thuế các năm trước thì có thể nhắn bên Bibi Nenkin — bạn của mình nhé. Nhớ đọc mã ưu đãi dưới để được giảm phí:
Mã ưu đãi phí: PHƯƠNG MAI
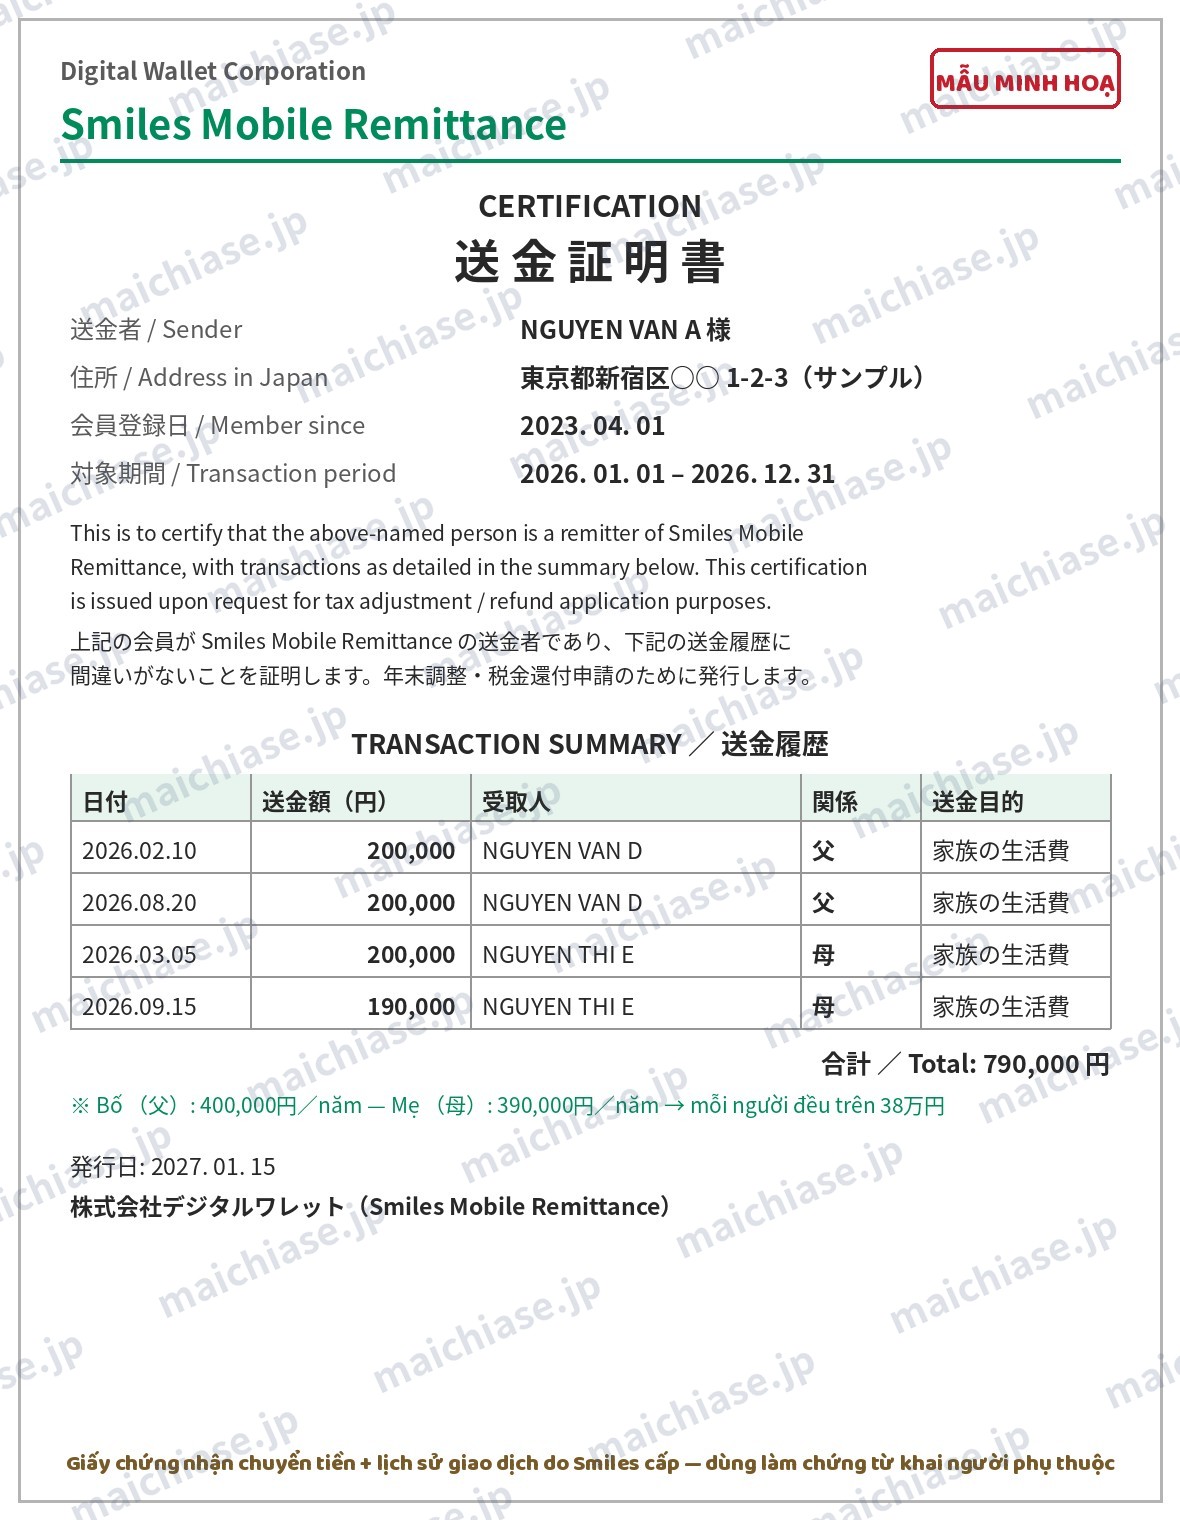
💡 Kinh nghiệm của mình: mình gửi tiền về cho bố mẹ bằng Smiles (dịch vụ chuyển tiền quốc tế của Digital Wallet). Khi cần giấy tờ cho 年末調整, mình xin Smiles cấp 送金証明書 – giấy chứng nhận chuyển tiền kèm bảng lịch sử giao dịch, ghi rõ từng lần gửi: ngày gửi, số tiền, người nhận, quan hệ (父 = bố, 母 = mẹ) và mục đích (家族の生活費 = sinh hoạt phí gia đình). Giấy này nộp cho công ty làm 送金関係書類 được luôn, đỡ phải gom từng biên lai lẻ. Bạn nào chưa dùng Smiles thì đăng ký qua link này và nhập mã mờiA1-D3E0R2 của mình để được tặng tối đa 500 điểm nhé. Mình có bài viết riêng hướng dẫn Smiles từ A–Z ở đây: Chuyển tiền Nhật – Việt qua Smiles — trong bài có sẵn mã giới thiệu của mình, mọi người xem thêm nhé.
PHẦN 7: 5 LỖI HAY GẶP KHIẾN MẤT QUYỀN ĐĂNG KÝ
- Gửi tiền gộp cho một người: gửi hết cho bố thì mẹ, anh chị em “mất lượt” vì không có chứng từ đứng tên mình.
- Gửi chưa đủ 38万円 cho người ở độ tuổi 30–69: thiếu dù chỉ vài nghìn yên cũng không được. Nên gửi dư một chút và kiểm tra tổng vào khoảng tháng 10–11 để kịp bổ sung.
- Điền con dưới 16 tuổi vào mục B hoặc quên hẳn không khai con ở mục 住民税に関する事項.
- Hai anh em ở Nhật cùng đăng ký bố mẹ: một người thân chỉ một người được đăng ký, hai anh em cần bàn trước xem ai đăng ký bố, ai đăng ký mẹ (chia mỗi người một phụ huynh cũng là một cách hợp lệ).
- Không để ý thu nhập của vợ/chồng và con làm baito: vượt trần 62万円 thu nhập (136万円 lương) là rớt khấu trừ phụ thuộc – nên ước lượng thu nhập cả năm của người thân trước khi nộp tờ khai.
PHẦN 8: HỎI NHANH – ĐÁP GỌN: MỚI ĐI LÀM, THU NHẬP THẤP, ĐANG NGHỈ THAI SẢN CÓ CẦN KHAI KHÔNG?
❓ Câu hỏi 1: “Mình mới sang Nhật, mới đi làm vài tháng, thu nhập chưa cao — có cần khai người phụ thuộc không?”
Có, vẫn nên khai đầy đủ, vì 3 lý do:
- Tờ khai này là căn cứ để công ty khấu trừ thuế hàng tháng theo cột 甲欄 và làm 年末調整 cho bạn. Nếu không nộp, công ty buộc phải khấu trừ theo cột 乙欄 (không có khấu trừ phụ thuộc, tiền thuế bị trừ cao hơn hẳn), cuối năm bạn muốn lấy lại phần thừa thì phải tự đi làm 確定申告 rất mất công.
- Thu nhập thấp thì đúng là có khi thuế thu nhập của bạn đã bằng 0 nhờ 基礎控除 nên khấu trừ phụ thuộc không làm thuế giảm thêm nữa. Nhưng khai con dưới 16 tuổi ở mục 住民税に関する事項 vẫn rất quan trọng: nó ảnh hưởng tới giới hạn miễn thuế cư trú — nhà thu nhập thấp chính là nhóm dễ được miễn hẳn thuế cư trú nhất.
- Người thân ở Việt Nam thì điều kiện vẫn như Phần 5 và Phần 6 (quan hệ trong phạm vi, có gửi tiền chu cấp, có giấy tờ). Lưu ý tờ khai này chỉ nộp cho MỘT công ty trả lương chính (主たる給与) — ai làm 2 nơi thì nộp ở nơi lương chính, nơi phụ không nộp.
💡 Thế còn chuyện “phải gửi đủ 38万円/người” — năm đầu thu nhập thấp có nên cố gửi không?
Không cần cố đâu mọi người. Nhớ giúp mình 2 ý này:
- Điều kiện gửi từ 38万円/người/năm CHỈ áp dụng cho người thân ở nước ngoài trong độ tuổi 30–69. Bố mẹ từ 70 tuổi trở lên thì KHÔNG có mức tối thiểu này — gửi chu cấp thường xuyên bao nhiêu cũng đăng ký được, miễn có chứng từ rõ ràng.
- Khấu trừ chỉ có ý nghĩa khi bạn CÓ thuế để giảm. Ví dụ đăng ký bố hoặc mẹ ở độ tuổi 30–69 (được trừ 38万円 thuế thu nhập, 33万円 thuế cư trú), số thuế giảm được mỗi năm xấp xỉ theo bậc thuế thu nhập của bạn: bậc 5% → khoảng 5万円; bậc 10% → khoảng 7万円; bậc 20% → khoảng 11万円. Nếu lương năm còn thấp (khoảng 250–300万円 trở xuống, nhất là năm đầu mới sang chỉ đi làm vài tháng) thì thuế cả năm của bạn vốn chỉ có vài man, thậm chí bằng 0 — đăng ký thêm người phụ thuộc lúc đó cũng không giảm thêm được bao nhiêu, mà lại phải “gồng” gửi đủ 38万円 cho từng người thì rất áp lực.
Cách làm thực tế của nhiều nhà: năm nào thu nhập còn thấp thì cứ gửi tiền theo khả năng để lo cho gia đình như bình thường (và vẫn khai các trường hợp không bị điều kiện 38万円 như bố mẹ trên 70 tuổi, vợ/chồng, con). Tới khi thu nhập khá lên — lương năm khoảng 400–500万円 trở lên là bắt đầu thấy rõ tiền thuế được giảm, mỗi người thân khai đúng giúp giảm khoảng 5–7万円/năm, lương càng cao giảm càng nhiều — thì hãy bắt đầu gửi bài bản: riêng từng người, đủ 38万円/người/năm, giữ đủ chứng từ ngay từ đầu năm. Lưu ý tiền gửi được tính theo từng năm dương lịch (tháng 1 đến tháng 12), không cộng dồn để “bù” sang năm sau được đâu nhé.
❓ Câu hỏi 2: “Mình đang nghỉ thai sản / nghỉ chăm con (産休・育休) thì có cần khai không?”
Có. Nghỉ thai sản hay nghỉ chăm con thì bạn vẫn là nhân viên của công ty, 年末調整 vẫn do công ty làm như bình thường, nên tờ khai cứ nộp như mọi năm. Riêng trường hợp này có thêm 2 điểm rất đáng chú ý:
- Tiền trợ cấp khi nghỉ không phải là thu nhập: 出産手当金 (trợ cấp thai sản) và 育児休業給付金 (trợ cấp nghỉ chăm con) đều là tiền không chịu thuế, không tính vào 合計所得金額. Vì vậy năm bạn nghỉ sinh, tổng thu nhập cả năm thường giảm mạnh — và khi đó chính bạn lại đủ điều kiện để chồng/vợ đăng ký bạn vào 配偶者控除 hoặc 配偶者特別控除 (xét theo tổng thu nhập cả năm của bạn). Rất nhiều nhà được giảm thêm khoản này trong năm vợ nghỉ sinh mà không hề biết.
- Có thể đổi người đứng tên đăng ký bố mẹ: nếu năm nay bạn gần như không có thu nhập thì bạn đứng tên đăng ký bố mẹ ở Việt Nam cũng không giúp giảm thêm được bao nhiêu thuế (vì thuế của bạn vốn đã thấp sẵn). Khi đó, nhà mình có thể để chồng/vợ bạn đứng tên đăng ký bố mẹ của bạn thay — bố mẹ vợ/chồng thuộc nhóm họ bên vợ/chồng (姻族) trong phạm vi 3 đời nên đăng ký được — với điều kiện người đứng tên là người gửi tiền chu cấp và có đủ giấy tờ như Phần 6. Nhớ nguyên tắc: 1 người thân chỉ do 1 người đứng tên đăng ký.
- Đừng nhầm với “phụ thuộc” của bảo hiểm xã hội (健康保険の扶養): đó là chế độ khác hẳn với phụ thuộc về thuế trong bài này, điều kiện và giấy tờ khác nhau.
📚 HỌC TIẾNG NHẬT CÙNG MAI
Điền tờ khai mà thấy vốn tiếng Nhật văn phòng còn yếu thì ghé trang tổng hợp tài liệu của mình nhé: sách ngữ pháp Minna no Nihongo trọn bộ 50 bài (PDF tải miễn phí), tài liệu JLPT, BJT và các app học tiếng Nhật mình đang dùng.
👉 HỌC TIẾNG NHẬT CÙNG MAI — TỔNG HỢP TÀI LIỆU JLPT, BJT & TIẾNG NHẬT CƠ BẢN
Mã ưu đãi của mình: MAICS (giảm 50% Mazii Premium, 60% Migii JLPT) và RKMAICS (khoá luyện thi BJT của Riki).
PHẦN 9: BẢNG TRA 続柄 – CÁCH GỌI QUAN HỆ BẰNG TIẾNG NHẬT KHI ĐIỀN TỜ KHAI
Ô 続柄 (tsuzukigara – quan hệ) trên tờ khai điền theo quan hệ của người thân đó đối với bạn. Mọi người tra theo bảng này nhé:
| Quan hệ (tiếng Việt) | Điền vào ô 続柄 |
|---|---|
| Vợ | 妻 (tsuma) |
| Chồng | 夫 (otto) |
| Bố đẻ | 父 (chichi) |
| Mẹ đẻ | 母 (haha) |
| Ông (nội/ngoại) | 祖父 (sofu) |
| Bà (nội/ngoại) | 祖母 (sobo) |
| Anh trai | 兄 (ani) |
| Chị gái | 姉 (ane) |
| Em trai | 弟 (otōto) |
| Em gái | 妹 (imōto) |
| Con trai cả | 長男 (chōnan) |
| Con trai thứ | 次男 (jinan) |
| Con gái cả | 長女 (chōjo) |
| Con gái thứ | 次女 (jijo) |
| Cháu nội/ngoại (con của con mình) | 孫 (mago) |
| Cháu trai (con của anh/chị/em mình) | 甥 (oi) |
| Cháu gái (con của anh/chị/em mình) | 姪 (mei) |
| Bác ruột (anh của bố/mẹ) | 伯父 (oji) |
| Chú/cậu ruột (em của bố/mẹ) | 叔父 (oji) |
| Bác gái ruột (chị của bố/mẹ) | 伯母 (oba) |
| Cô/dì ruột (em của bố/mẹ) | 叔母 (oba) |
| Bố vợ / bố chồng | 義父 (gifu) – hoặc ghi rõ 妻の父 / 夫の父 |
| Mẹ vợ / mẹ chồng | 義母 (gibo) – hoặc ghi rõ 妻の母 / 夫の母 |
| Anh/chị/em của vợ/chồng | 義兄・義姉・義弟・義妹 (gikei / gishi / gitei / gimai) |
| Con dâu | 息子の妻 (musuko no tsuma) |
Lưu ý nhỏ: bác ruột (anh của bố mẹ) viết là 伯父・伯母, còn chú/cô/dì (em của bố mẹ) viết là 叔父・叔母 – cách đọc giống nhau (oji/oba) nhưng chữ Hán khác nhau, mọi người điền để ý nhé.
📚 ĐỌC THÊM VỀ 年末調整 & GIẢM THUẾ CUỐI NĂM
CÁCH KHAI GIẢM THUẾ CUỐI NĂM KHI ĐÓNG BẢO HIỂM RIÊNG Ở NHẬT
KHAI CON DƯỚI 16 TUỔI VÀO TỜ KHAI 年末調整 THÌ ĐƯỢC GÌ?
CÁC CÂU HỎI THƯỜNG GẶP VỀ ĐĂNG KÝ NGƯỜI PHỤ THUỘC ĐỂ XIN GIẢM THUẾ
❓️ Thêm nữa: Các câu hỏi thường gặp về điều chỉnh thuế cuối năm — giải đáp các thắc mắc hay gặp khi làm 年末調整.
NGUỒN THAM KHẢO (TIẾNG NHẬT)
Bài viết này được mình đối chiếu theo các tài liệu chính thức của Cục Thuế Quốc gia Nhật Bản (NTA) cho năm thu nhập 2026 (令和8年分):
- 国税庁タックスアンサー No.1180「扶養控除」 — khấu trừ người phụ thuộc
- 国税庁タックスアンサー No.1191「配偶者控除」 — khấu trừ vợ/chồng
- 国税庁タックスアンサー No.1195「配偶者特別控除」 — khấu trừ vợ/chồng đặc biệt
- 「令和8年分 年末調整のしかた」 — tài liệu hướng dẫn 年末調整 năm 2026 của Sở thuế (bản đầy đủ)
Quy định thuế thay đổi theo từng năm mọi người nên đối chiếu lại với thông báo của công ty mình trước khi nộp nhé.
Tiện thể: Ưu đãi SIM Rakuten Mobile
📱 SIM RAKUTEN MOBILE • ƯU ĐÃI MIKITANI
Bạn nào đang ở Nhật mà chưa có SIM giá rẻ thì tham khảo ưu đãi qua link giới thiệu của mình:
Chuyển mạng giữ số: tới 14.000 point Đăng ký mới: tới 13.000 point Hoặc máy Android 1 yên (khi MNP)
※ Ưu đãi point và máy 1 yên chỉ chọn 1, không cộng dồn.
Phan Phuong Mai
Mai Chia Sẻ • Sống ở Nhật, học tiếng Nhật, Rakuten & du lịch
♪ TikTok Rakuten — @mailacthien
CÁC NHÓM MAI ĐANG VẬN HÀNH
📈 NISA & Rakuten🛍️ Săn Sale ở Nhật🏠 Nhà cửa ở Nhật📚 Chuyện học của con✈️ Ở Nhật ăn gì chơi gì
Có thắc mắc gì cứ inbox cho mình nhé.