Chuyển việc giữa năm thì điều chỉnh thuế cuối năm thế nào? Đừng quên tờ gensen của công ty cũ
Đổi việc giữa năm là chuyện rất thường gặp, nhưng tới cuối năm nhiều bạn mới ngớ ra: ơ, vậy phần lương ở công ty cũ thì ai điều chỉnh thuế cho mình? Mình đã nghỉ ở đó rồi, công ty mới thì mới vào được mấy tháng.
Trong bài này mình sẽ hướng dẫn mọi người cách để nộp giấy tờ cho công ty mới để làm điều chỉnh thuế cuối năm (nếu kịp hạn) hoặc khai thuế vào năm sau (nếu vào muộn sau khi công ty đã chốt hạn nộp giấy nenmatsuchousei).
TRA NHANH
- Nguyên tắc: công ty bạn đang làm vào cuối năm sẽ làm điều chỉnh thuế cuối năm (年末調整) cho bạn — gộp cả phần lương ở công ty cũ, với điều kiện bạn nộp cho họ tờ 源泉徴収票 của công ty cũ.
- Công ty cũ có nghĩa vụ đưa tờ 源泉徴収票 cho bạn trong vòng 1 tháng kể từ ngày nghỉ việc. Nghỉ việc xong nhớ kiểm tra, chưa thấy thì nhắc ngay.
- Không nộp kịp tờ đó cho công ty mới → công ty mới chỉ điều chỉnh phần lương của họ → bạn bắt buộc tự khai thuế (確定申告) vào đầu năm sau, gộp cả hai nơi.
- Cuối năm mà chưa có việc mới (31/12 không thuộc công ty nào) → cũng tự khai thuế. Trường hợp này thường được hoàn tiền.
- Tổng lương cả năm trên 2.000 man → không ai làm điều chỉnh cuối năm hộ được, tự khai thuế.
Phần 1: Ai điều chỉnh thuế cho người chuyển việc
Điều chỉnh thuế cuối năm là việc của công ty bạn đang thuộc về tại thời điểm cuối năm — tức công ty mới, không phải công ty cũ. Công ty cũ không làm điều chỉnh cho người đã nghỉ (trừ vài trường hợp đặc biệt như người nghỉ hưu mất, hay xuất cảnh hẳn).
Nhiều bạn thắc mắc: hai công ty tách nhau, sao công ty mới lại đi tính thuế hộ phần lương công ty cũ? Là vì thế này: thuế thu nhập được tính trên tổng thu nhập của cả năm, còn thuế mỗi công ty khấu trừ từ lương hằng tháng chỉ là khoản tạm tính theo lương tháng đó. Tới cuối năm phải có một nơi đứng ra cộng hết thu nhập cả năm lại và tính lại cho đúng — luật giao việc này cho công ty đang trả lương cho bạn vào thời điểm cuối năm. Bạn nghỉ ở công ty cũ rồi thì họ chỉ khấu trừ thuế tới tháng cuối bạn làm ở đó, không ai tính lại hộ bạn nữa. Vậy nên công ty mới mới phải “gộp” cả phần lương công ty cũ vào — họ không trả thay tiền gì cho công ty cũ cả, chỉ là người đứng ra tính lại thuế cho cả năm của bạn thôi.
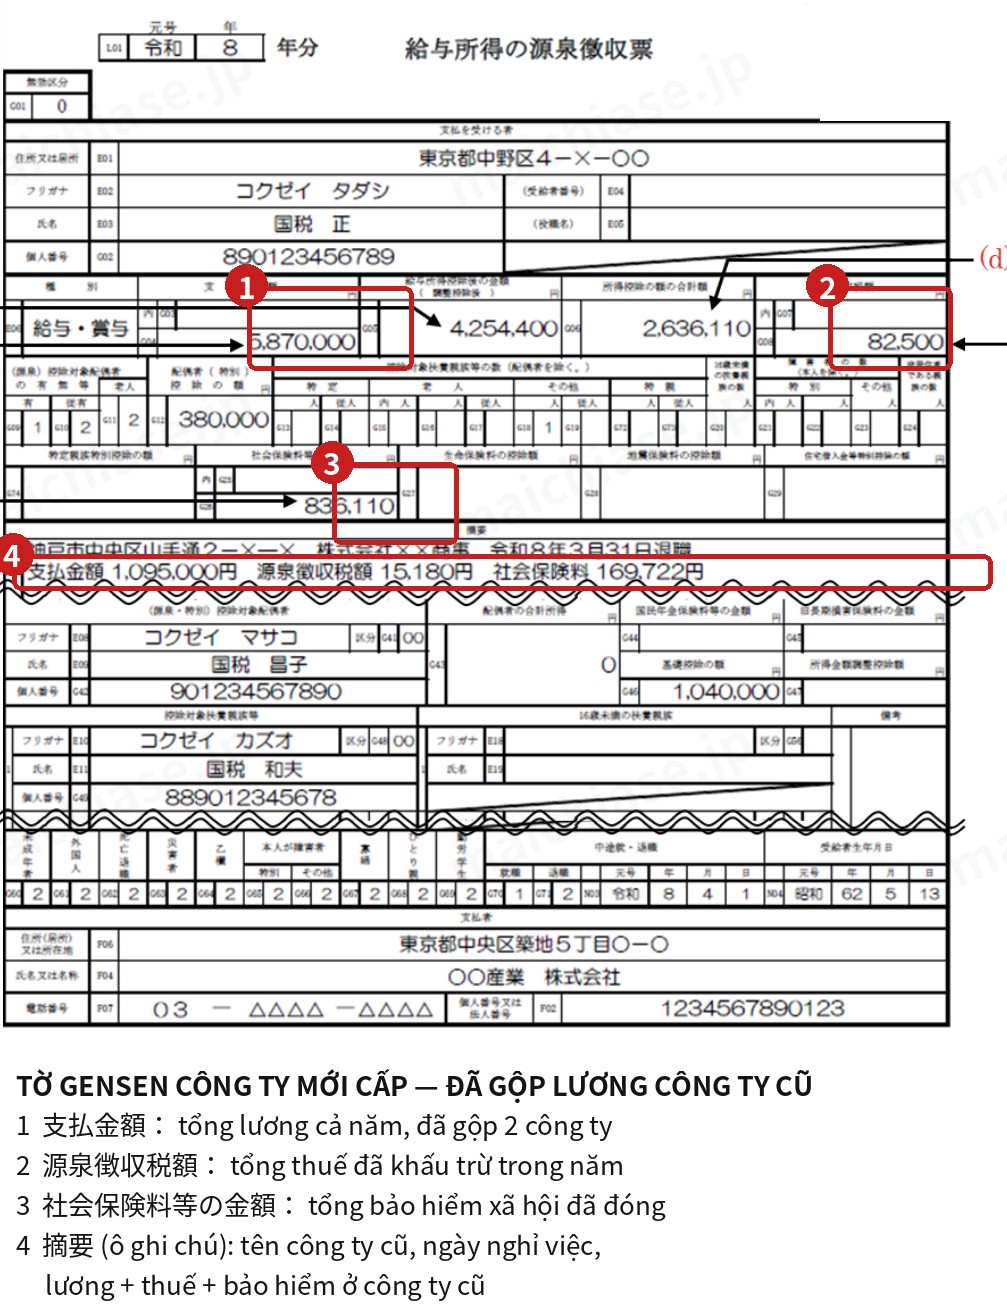
Nhưng công ty mới không biết bạn đã lĩnh bao nhiêu lương, bị khấu trừ bao nhiêu thuế ở công ty cũ. Muốn họ gộp cả năm cho bạn, bạn phải đưa cho họ bằng chứng — chính là tờ 源泉徴収票 của công ty cũ. Trên tờ này có đủ 3 con số họ cần: tổng lương đã trả, tổng bảo hiểm xã hội đã đóng, tổng thuế đã khấu trừ.
Sau khi bạn nộp gensen của công ty cũ cho công ty hiện tại, công ty sẽ xử lý theo quy trình như sau:
Bạn nộp 源泉徴収票 công ty cũ cho công ty mới, cùng các tờ khai điều chỉnh cuối năm như mọi người (cách điền mình đã hướng dẫn chi tiết ở bài 年末調整 — link ở cuối bài).
Công ty mới cộng: lương công ty cũ + lương công ty mới = thu nhập cả năm, rồi tính lại thuế đúng cho cả năm.
Thừa thì hoàn vào lương tháng 12 (hoặc tháng 1), thiếu thì trừ thêm — như mọi người trong công ty.
Tờ 源泉徴収票 công ty mới cấp cho bạn sau đó sẽ ghi tổng gộp cả năm; phần của công ty cũ được ghi chú ở ô ghi chú (摘要) kèm tên công ty cũ, ngày nghỉ việc, số tiền và thuế đã khấu trừ.
Một lưu ý quan trọng: đổi việc mấy lần trong năm cũng theo nguyên tắc này. Trong năm bạn làm qua 2–3 công ty thì phải nộp tờ 源泉徴収票 của tất cả các công ty trước cho công ty hiện tại. Ví dụ: làm ở công ty A tới tháng 3, chuyển sang B tới tháng 8, từ tháng 9 làm ở C → nộp cho C tờ gensen của cả A và B. Thiếu tờ của nơi nào thì phần lương nơi đó không được gộp, và bạn sẽ phải tự khai thuế bổ sung cho phần đó vào đầu năm sau.
Phần 2: Tờ 源泉徴収票 của công ty cũ — lấy ở đâu, hạn ra sao
Theo luật, công ty phải giao tờ 源泉徴収票 cho người nghỉ việc trong vòng 1 tháng kể từ ngày nghỉ. Nhiều công ty gửi kèm kỳ lương cuối hoặc gửi bưu điện về nhà sau đó ít tuần.
Thực tế hay gặp trục trặc ở mấy chỗ này:
- Quá 1 tháng vẫn chưa thấy: liên hệ lại phòng nhân sự/kế toán công ty cũ và nhắc. Đây là nghĩa vụ theo luật của công ty, không phải mình đi xin xỏ.
- Làm mất: xin công ty cũ cấp lại. Cấp lại là việc bình thường, cứ mạnh dạn hỏi.
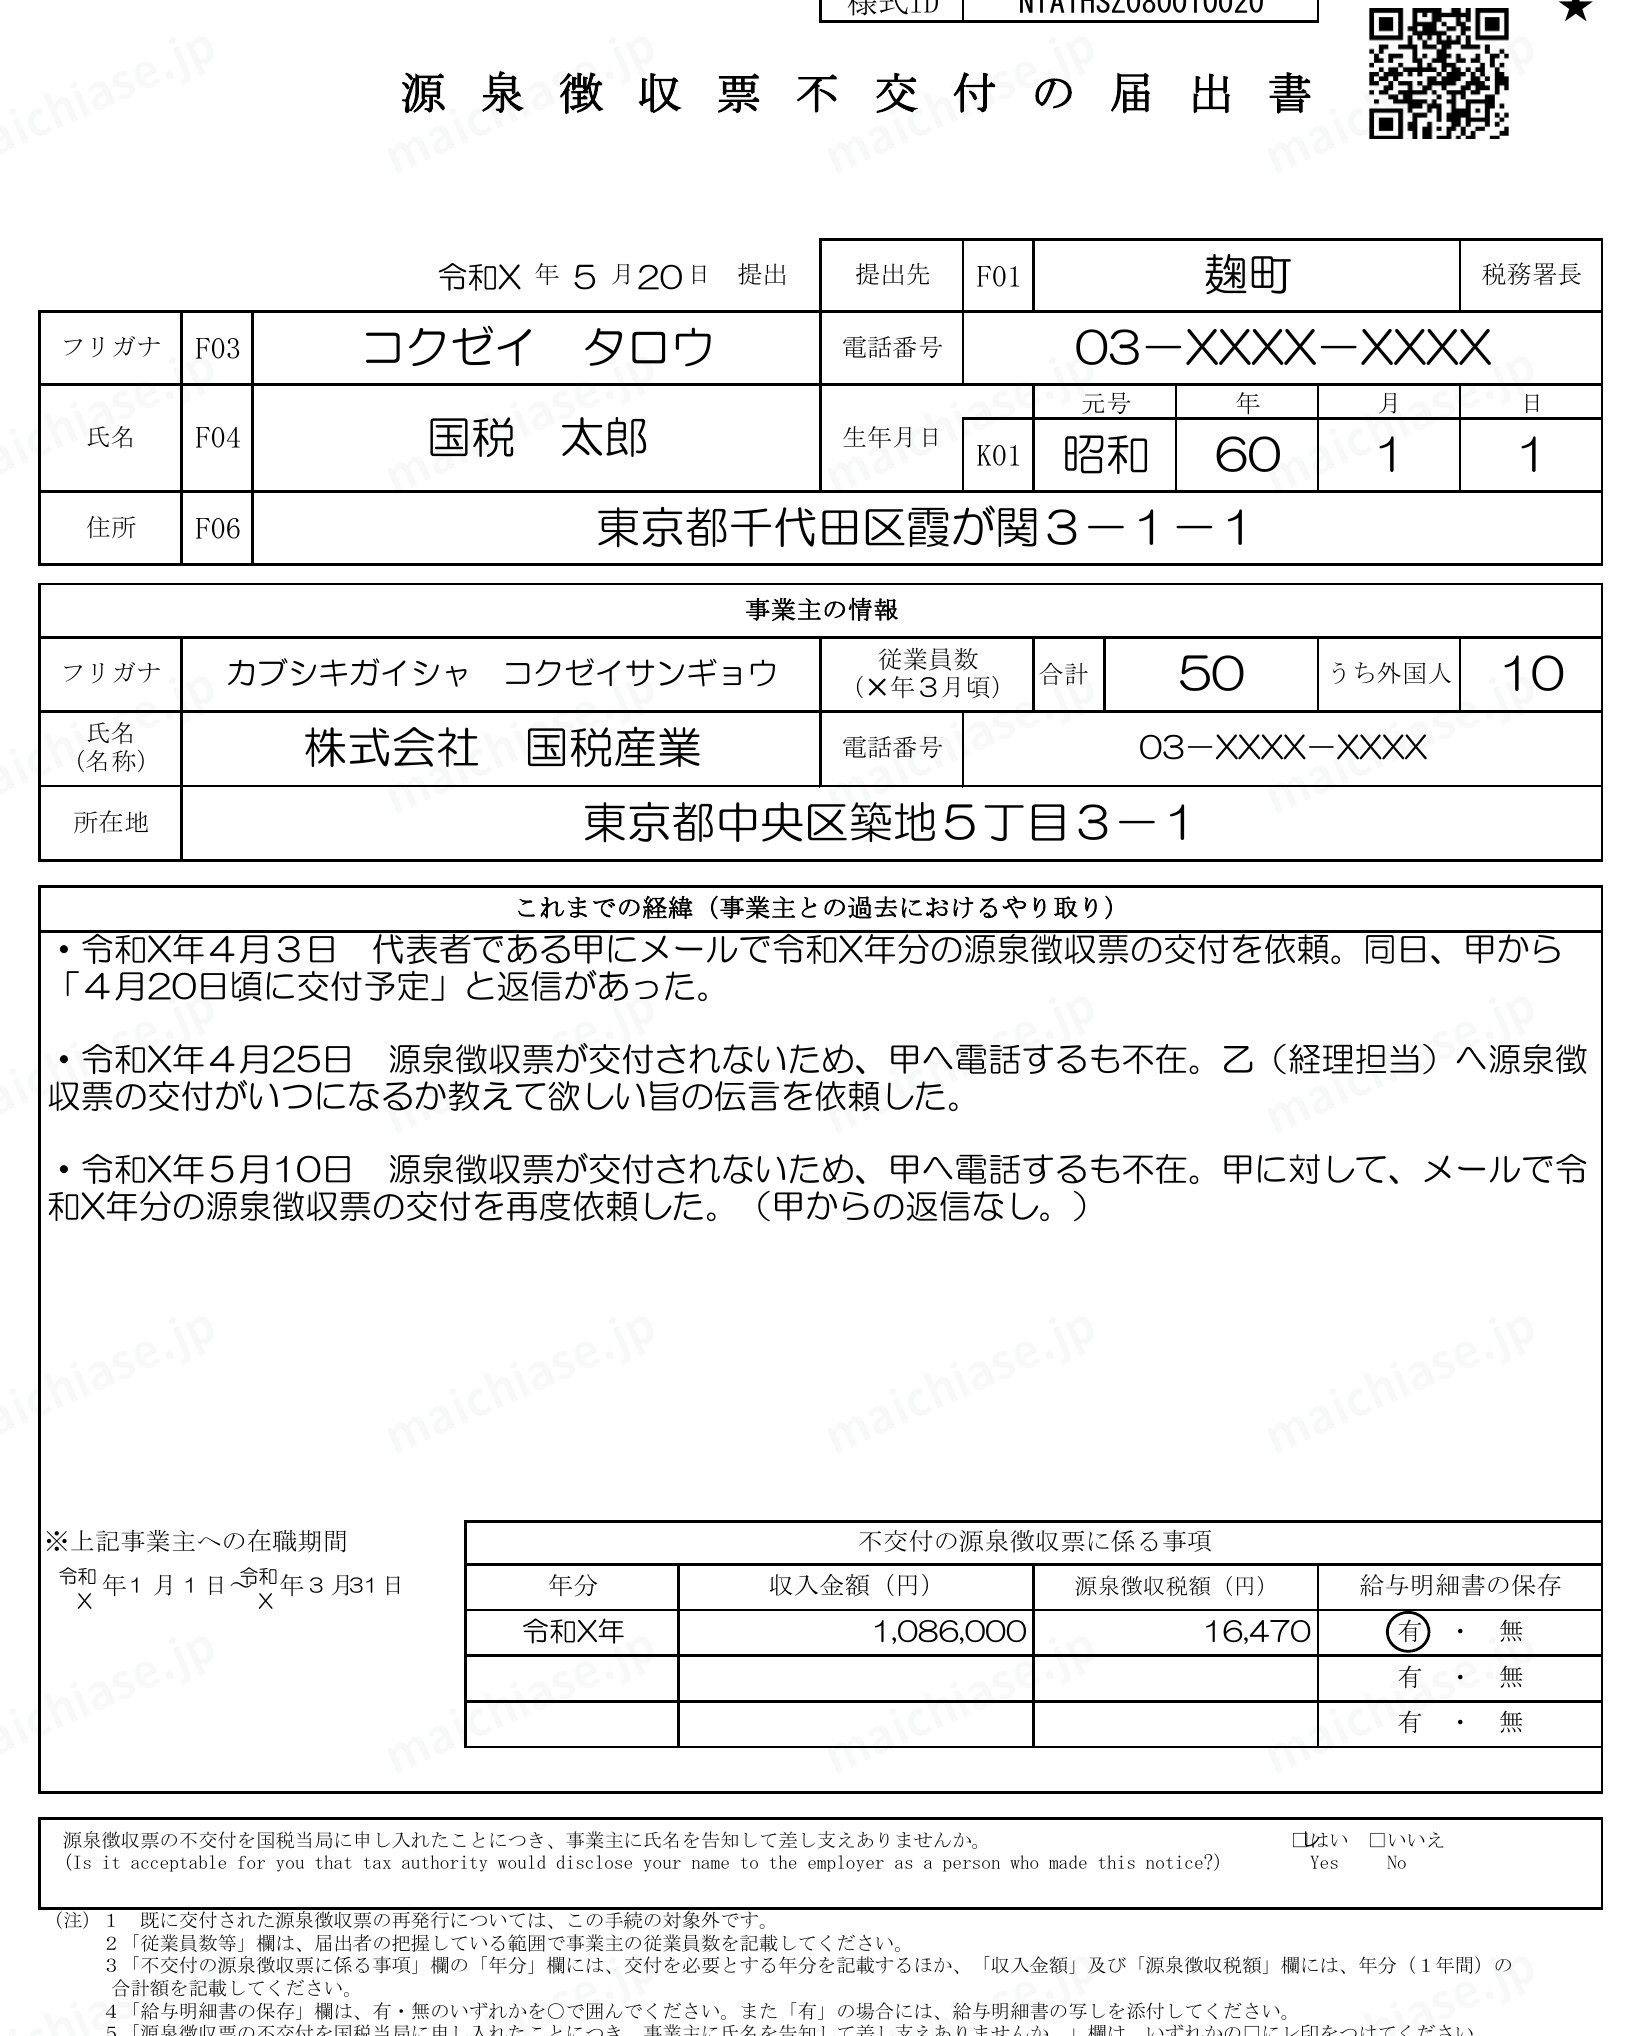
- Công ty cũ phá sản, mất liên lạc hoặc nhất quyết không cấp: nộp tờ “源泉徴収票不交付の届出書” (đơn báo không được cấp tờ tổng kết lương) cho sở thuế nơi mình ở. Đính kèm bản sao các phiếu lương (給与明細) nếu còn giữ, và ghi lại việc mình đã yêu cầu công ty cấp (ngày nào, hỏi ai, họ trả lời sao). Sở thuế sẽ liên hệ hướng dẫn công ty cũ phải cấp cho bạn.
- Nhận bản điện tử: nhiều công ty cấp file điện tử thay cho bản giấy — file đó vẫn dùng nộp cho công ty mới bình thường (in ra hoặc gửi file theo cách công ty mới yêu cầu).
Và một tờ nữa đừng lẫn: tiền trợ cấp thôi việc (退職金) có tờ tổng kết riêng — 源泉徴収票 phần thu nhập thôi việc. Khoản thôi việc được tính thuế riêng ngay từ lúc nhận (theo tờ khai bạn nộp lúc nghỉ), không nằm trong điều chỉnh cuối năm, nên không cần nộp tờ này cho công ty mới.
Phần 3: Những trường hợp bắt buộc tự khai thuế
Không phải cứ chuyển việc là có người làm hộ. Các trường hợp sau đây, đầu năm sau bạn phải tự nộp hồ sơ khai thuế (確定申告):
| Trường hợp | Vì sao |
|---|---|
| 31/12 vẫn chưa có việc mới | Không có công ty nào đứng ra điều chỉnh |
| Không nộp kịp 源泉徴収票 công ty cũ cho công ty mới | Công ty mới chỉ điều chỉnh phần lương của họ |
| Vào công ty mới từ tháng 1 năm sau | Đã qua kỳ điều chỉnh của năm cũ |
| Tổng lương cả năm trên 2.000 man | Ngoài phạm vi điều chỉnh cuối năm |
| Có lương từ một công ty thứ hai (làm 2 nơi cùng lúc) | Công ty chính không gộp phần lương nơi thứ hai |
| Năm đầu tiên vay mua nhà | Khoản giảm trừ vay mua nhà năm đầu bắt buộc tự khai (xem bài riêng — link cuối bài) |
Cách khai khi phải tự khai: gộp số liệu trên tờ 源泉徴収票 của công ty cũ và công ty mới (nếu có): cộng tổng lương, tổng bảo hiểm xã hội, tổng thuế đã khấu trừ của cả hai nơi rồi khai một lần. Khai online bằng e-Tax là tiện nhất.
(Cách khai thuế từng bước bằng e-Tax — cần chuẩn bị giấy tờ gì, điền vào đâu, nộp thế nào — mình sẽ hướng dẫn chi tiết trong một bài riêng sắp tới, cả nhà chờ bài sau nhé.)
Hạn khai: từ 16/2 đến 15/3 của năm sau. Riêng trường hợp khai chỉ để nhận tiền hoàn (không có thuế phải nộp thêm) thì nộp được ngay từ 1/1. Lỡ quên hẳn thì vẫn khai hoàn bù được trong vòng 5 năm — nhưng nhớ ra lúc nào làm lúc đó cho gọn.
Tin vui: người chuyển việc, nhất là người có khoảng nghỉ giữa hai công ty hoặc lương công ty mới thấp hơn, thường được hoàn thuế khi khai. Lý do: thuế khấu trừ hằng tháng ở công ty cũ được tính theo giả định bạn làm đủ 12 tháng với mức lương đó; thực tế thu nhập cả năm thấp hơn nên phần khấu trừ thừa được trả lại. Đừng vì ngại thủ tục mà bỏ khoản này.
🎟️ VOUCHER ƯU ĐÃI TỪ BẠN CỦA MAI
HỖ TRỢ LẤY NENKIN & HOÀN THUẾ CÁC NĂM TRƯỚC
Bạn nào thấy phần tự khai thuế này rối, hoặc có những năm trước chuyển việc mà chưa khai, muốn làm thủ tục hoàn thuế các năm trước, hay cần hỗ trợ về nenkin thì cứ nhắn bạn Bích — Bibi Nenkin, bạn của mình nhé. Nhớ đọc mã ưu đãi dưới để được giảm phí:
Mình và bạn Bích (Bibi Nenkin).
Mã ưu đãi phí: PHƯƠNG MAI
Phần 4: Lịch trình mẫu cho người đổi việc trong năm
Giả sử bạn nghỉ công ty A ngày 30/6, vào công ty B ngày 1/9:
- Tháng 7: chờ tờ 源泉徴収票 của A (phải tới tay trong vòng 1 tháng sau ngày nghỉ). Cuối tháng 7 chưa thấy → nhắc A.
- Khi vào B: nộp hồ sơ nhân sự như bình thường. Nhớ bạn phải nộp lại tờ khai người phụ thuộc (扶養控除等申告書) cho B — tờ đã nộp ở A không tự chuyển sang.
- Tháng 11 (mùa điều chỉnh cuối năm ở B): nộp cho B gồm: tờ 源泉徴収票 của A + các tờ khai điều chỉnh + giấy chứng nhận khấu trừ bảo hiểm (nếu có đóng bảo hiểm riêng). Hạn nộp theo thông báo nội bộ của B — đừng để trễ.
- Tháng 12: B điều chỉnh gộp cả năm; tiền thừa/thiếu thể hiện trong lương tháng 12 hoặc tháng 1.
- Tháng 1 năm sau: nhận tờ 源泉徴収票 mới từ B (đã gộp cả A) — cất kỹ, đây là giấy tờ thu nhập chính thức của bạn cho năm đó.
Nếu tới tháng 11 mà tờ của A vẫn chưa có (dù đã nhắc) → chuẩn bị sẵn tâm thế tự khai thuế vào tháng 2–3 năm sau, và song song đó nộp đơn báo không được cấp cho sở thuế như Phần 2.
Hỏi đáp nhanh
Công ty mới bảo “bên em không gộp phần công ty cũ” thì sao?
Về nguyên tắc, nếu bạn nộp đủ 源泉徴収票 công ty cũ và tờ khai người phụ thuộc cho công ty mới thì họ điều chỉnh gộp được. Vẫn có công ty từ chối vì lý do nội bộ — khi đó phần công ty cũ bạn tự khai thuế bổ sung vào đầu năm sau. Nhớ giữ cả 2 tờ 源泉徴収票 của hai nơi.
Nghỉ việc tháng 12 thì sao?
Nếu nghỉ vào tháng 12 và chắc chắn không đi làm ở đâu nữa trong năm đó, công ty cũ có thể điều chỉnh thuế ngay tại thời điểm nghỉ cho bạn — hỏi phòng nhân sự lúc làm thủ tục nghỉ. Không được thì qua năm tự khai như bình thường.
Trong thời gian nghỉ có đi làm baito ngắn hạn thì phần đó tính sao?
Baito cũng là lương. Nếu sau đó vào công ty mới, nộp cả tờ 源泉徴収票 của chỗ baito (nếu chỗ đó cấp và thuộc diện gộp). Còn nếu baito là nguồn lương duy nhất còn lại cuối năm, hoặc làm 2 nơi cùng lúc, thì tự khai thuế gộp tất cả.
Đã được công ty mới điều chỉnh rồi, sau đó phát hiện thiếu giấy khấu trừ bảo hiểm thì sao?
Bổ sung không kịp kỳ điều chỉnh thì tự khai thuế để bổ sung khoản khấu trừ đó — khai hoàn trong vòng 5 năm vẫn được.
Chuyển việc có ảnh hưởng gì tới Furusato Nozei không?
Có một điểm: nếu năm đó bạn rơi vào trường hợp phải tự khai thuế (như các trường hợp ở Phần 3) thì các khoản quyên góp Furusato đã làm One-stop sẽ mất hiệu lực — phải khai hết các khoản quyên góp vào tờ khai thuế. Mình đã phân tích kỹ trong bài Furusato Nozei (link ở cuối bài).
📚 XEM THÊM
👉 Hướng dẫn điền tờ khai điều chỉnh cuối năm (年末調整) — các tờ khai phải nộp cho công ty mới điền thế nào, xem bài này.
👉 Mua nhà vay ngân hàng ở Nhật: năm đầu khai thuế thế nào — năm đầu vay mua nhà là phải tự khai, kể cả đang đi làm.
👉 Furusato Nozei là gì? — phần vì sao phải tự khai thuế thì One-stop mất hiệu lực.
👉 Đóng nenkin 10 năm rồi về nước: về già được bao nhiêu? — đóng nenkin ở Nhật rồi về nước thì lương hưu tính sao, nhận ở Việt Nam thế nào.
Nguồn tham khảo: Cục thuế Nhật (国税庁) — hướng dẫn điều chỉnh cuối năm cho người vào làm giữa năm (中途就職者); nghĩa vụ giao 源泉徴収票 trong 1 tháng sau nghỉ việc (Luật thuế thu nhập, điều 226); thủ tục đơn báo không được cấp 源泉徴収票 (F5-4) — nta.go.jp.
✨ Nếu thấy bài này hay, share giúp mình nha — biết đâu bạn bè của bạn cũng đang cần! ✨
📱 SIM RAKUTEN MOBILE • ƯU ĐÃI MIKITANI
Bạn nào đang ở Nhật mà chưa có SIM giá rẻ thì tham khảo ưu đãi qua link giới thiệu của mình:
Chuyển mạng giữ số: tới 14.000 point Đăng ký mới: tới 13.000 point Hoặc máy Android 1 yên (khi MNP)
※ Ưu đãi point và máy 1 yên chỉ chọn 1, không cộng dồn.
Phan Phuong Mai
Mai Chia Sẻ • Sống ở Nhật, học tiếng Nhật, Rakuten & du lịch
♪ TikTok Rakuten — @mailacthien
CÁC NHÓM MAI ĐANG VẬN HÀNH
📈 NISA & Rakuten🛍️ Săn Sale ở Nhật🏠 Nhà cửa ở Nhật📚 Chuyện học của con✈️ Ở Nhật ăn gì chơi gì
Có thắc mắc gì cứ inbox cho mình nhé.
Mỗi tuần 1 email gói gọn chuyện sống ở Nhật: thuế & bảo hiểm, nhà cửa, con cái, việc làm, học tiếng Nhật và những ưu đãi hay mình đã kiểm chứng. Đọc 5 phút là nắm hết tuần.
📮 Đăng ký nhận Mai Magazine